La décision la plus difficile dans le développement d’application bancaire crypto consiste à savoir qui détient les clés privées : votre plateforme ou vos utilisateurs. Une clé privée est le code secret qui autorise chaque paiement depuis un portefeuille crypto, donc celui qui la détient contrôle l’argent. La réponse détermine la façon dont vous protégez les fonds, les licences dont vous avez besoin et la simplicité d’utilisation de l’application.
Une application bancaire crypto correspond à ce que voient les clients : une application mobile ou web où ils conservent leur monnaie numérique, envoient des paiements et transfèrent de l’argent depuis et vers un compte bancaire. En coulisses, les transferts reposent sur la même technologie que la plupart des projets de blockchain dans la fintech. Une grande partie de cette couche sous-jacente provient de la DeFi, abréviation de finance décentralisée : des outils de prêt, d’échange et de paiement qui fonctionnent directement sur des réseaux publics. Lorsque votre projet atteint ce socle, nos services de développement DeFi peuvent fournir les portefeuilles et la logique transactionnelle sur lesquels l’application s’appuiera.
Dépositaire ou non dépositaire : le choix qui détermine tout le reste
Une application dépositaire (custodial) conserve les clés privées de ses clients sur les systèmes de l’entreprise, à la manière d’une banque qui détient des dépôts. Les clients se connectent avec un mot de passe et, s’ils l’oublient, le support peut rétablir l’accès. En revanche, les régulateurs considèrent une entreprise qui détient l’argent d’autrui comme un prestataire de services financiers.
Une application non dépositaire (non custodial) laisse les clés sur l’appareil du client. L’entreprise ne touche jamais aux fonds, ce qui allège ses obligations en matière de licences, mais les utilisateurs assument l’entière responsabilité de la sécurité. Si quelqu’un perd à la fois son téléphone et sa phrase de récupération, une liste de 12 ou 24 mots permettant de restaurer un portefeuille, personne ne peut récupérer l’argent.
Le New York State Department of Financial Services (NYDFS), le régulateur financier de l’État de New York, trace la frontière entre les deux modèles dans ses lignes directrices sur les licences de monnaie virtuelle. Selon ces règles, un logiciel qui permet aux clients de conserver eux-mêmes leurs cryptos n’a pas besoin de licence en soi, alors qu’un service de portefeuille qui détient les fonds d’autres personnes en a probablement besoin. Au niveau fédéral, le Financial Crimes Enforcement Network (FinCEN) considère les prestataires dépositaires comme des transmetteurs de fonds (money transmitters), la même catégorie que les sociétés de paiement et de transfert d’argent. De nombreux États ajoutent leurs propres exigences de licence.
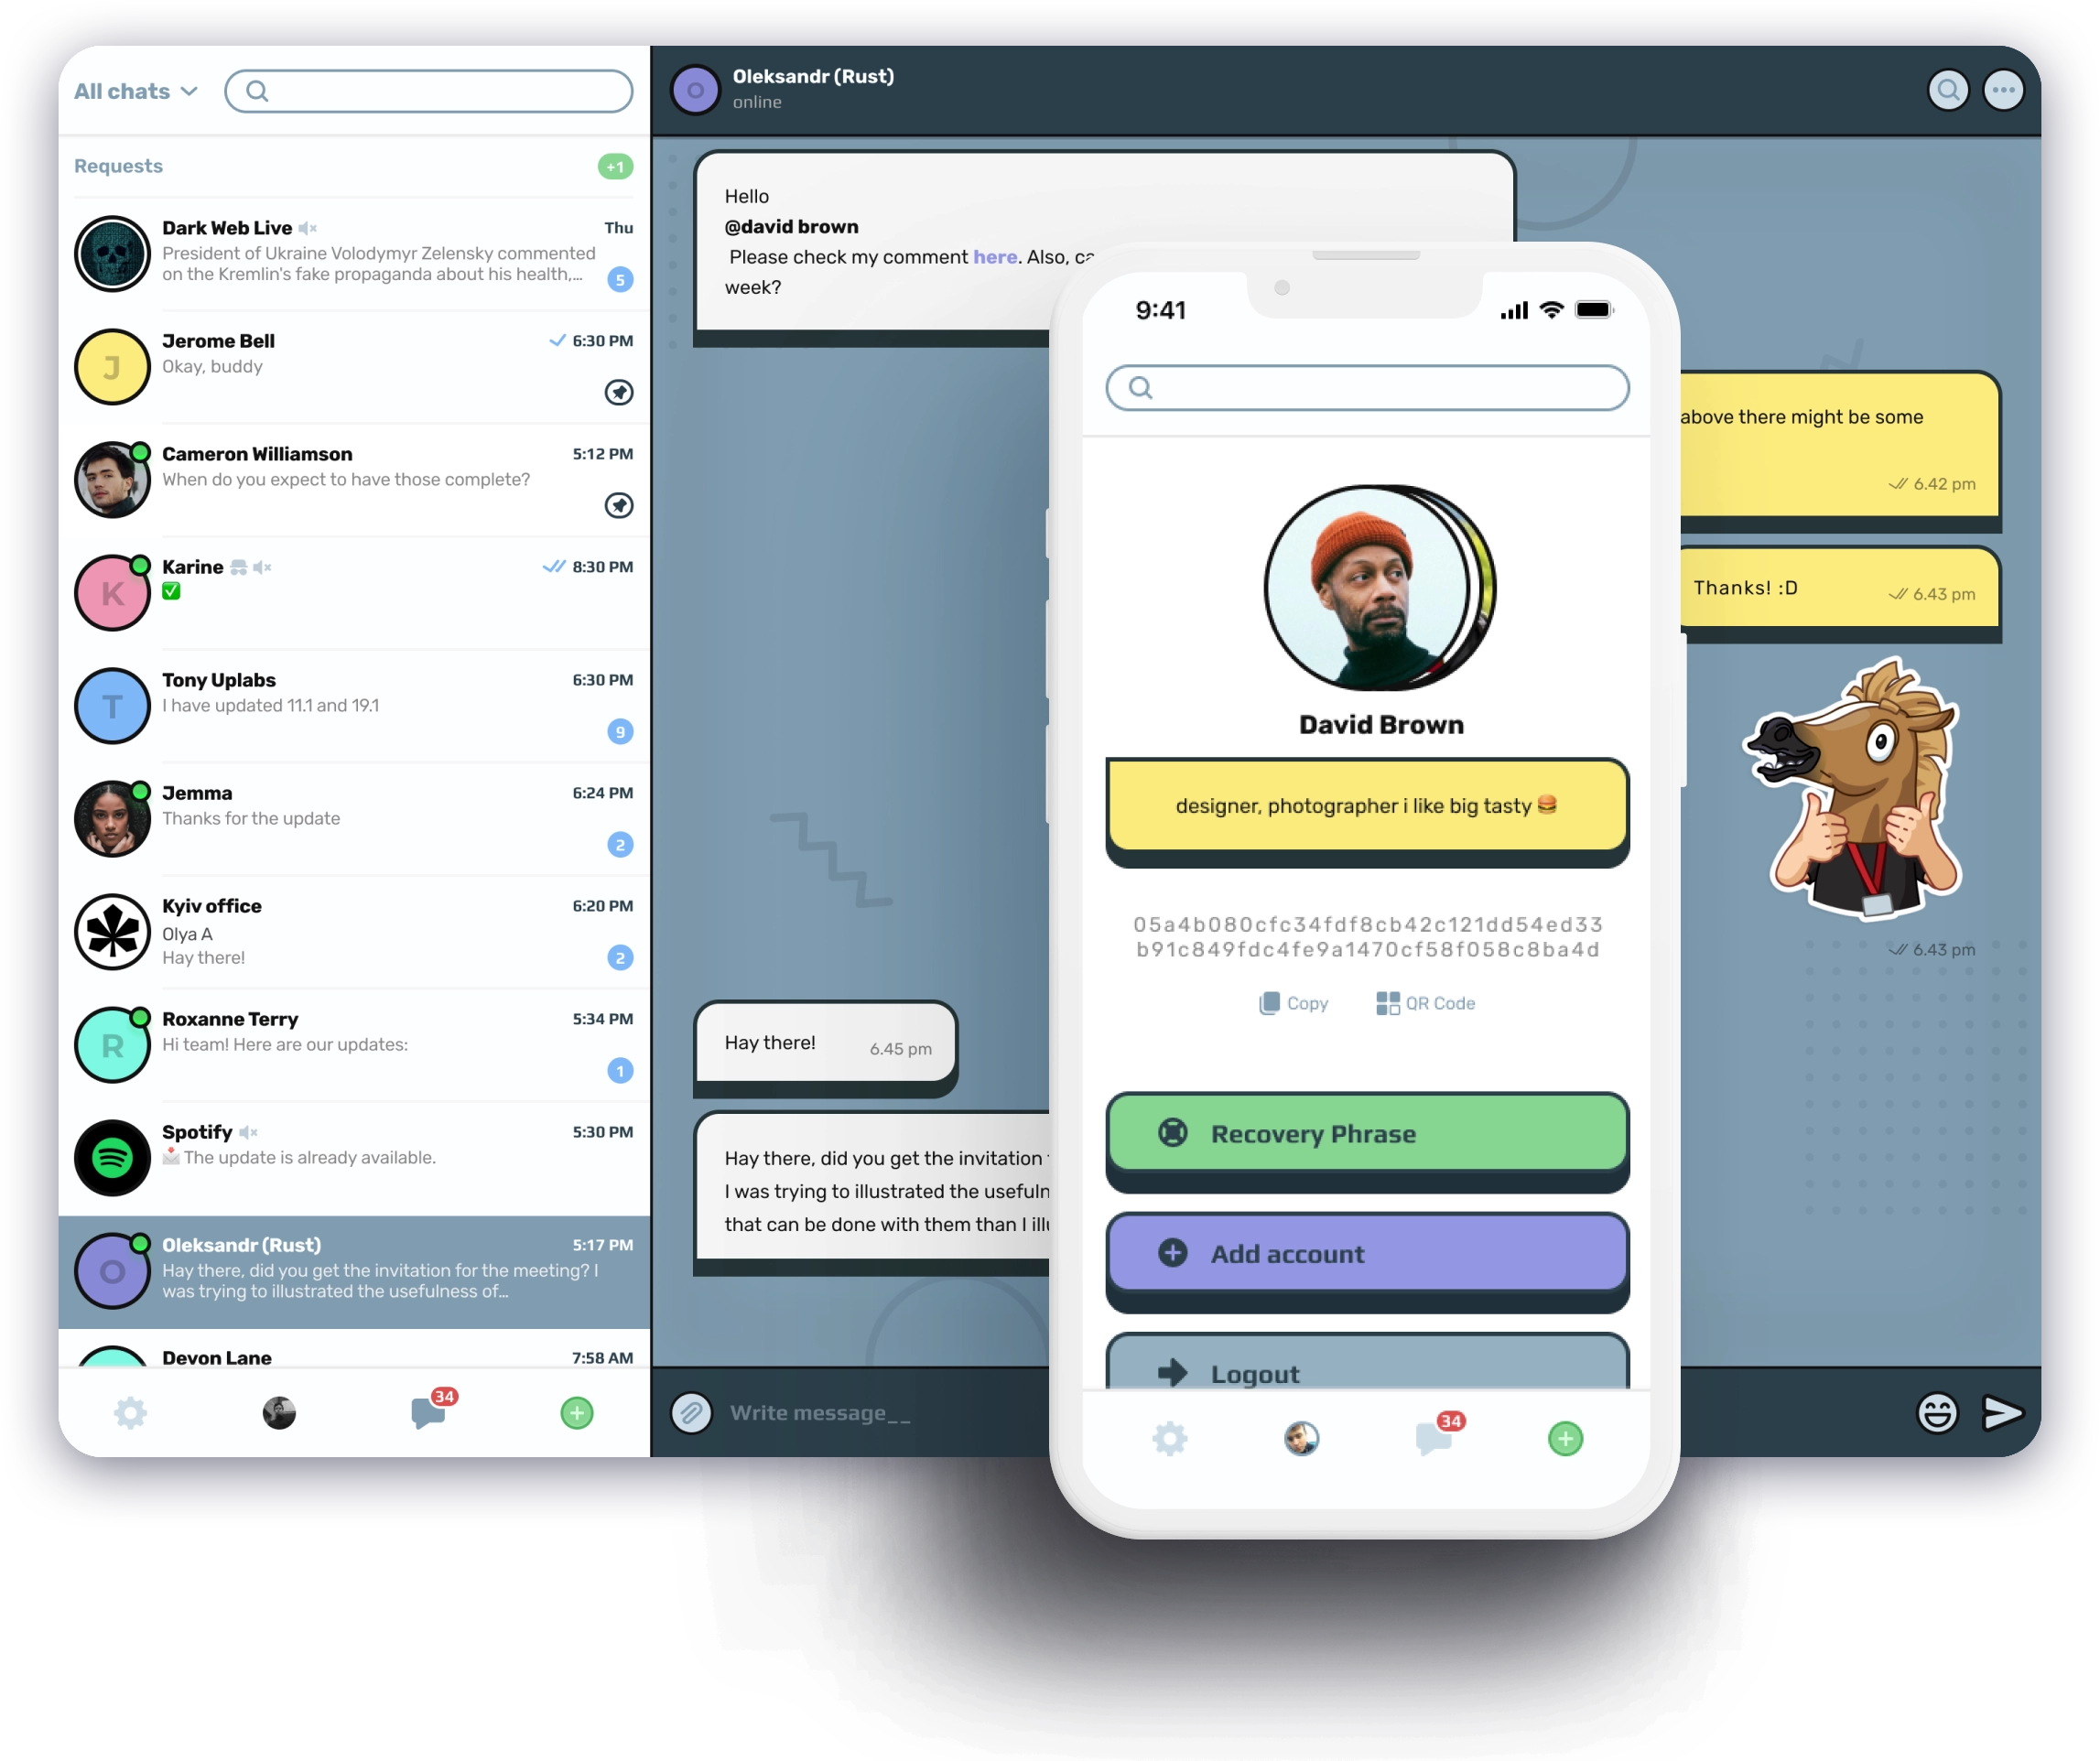
Les applications non dépositaires exigent aussi davantage de leurs utilisateurs. Ce compromis est apparu avec Tingl, une application de messagerie anonyme que nous avons développée sur la blockchain publique Polygon. Les utilisateurs s’inscrivaient via MetaMask, une application de portefeuille crypto populaire. Les comptes perdus ne pouvaient être restaurés qu’avec une phrase de récupération. Par conséquent, utiliser Tingl demandait certaines connaissances techniques, comme la gestion des frais de gas, les petits frais qu’un réseau blockchain prélève sur chaque transaction.
Portefeuilles à clé partagée et comparaison des modèles
Certaines applications choisissent une voie intermédiaire et divisent la clé en deux parties, l’une sur le téléphone du client et l’autre sur les serveurs de l’entreprise, de sorte qu’aucune des deux parties ne peut déplacer les fonds seule. Sur certains réseaux, les clés d’accès (passkeys) peuvent aussi remplacer la phrase de récupération. Une clé d’accès permet de se connecter avec la même empreinte digitale ou la même reconnaissance faciale que celle déjà utilisée pour d’autres applications. Le fait qu’une configuration à clé partagée soit considérée comme dépositaire dépend de qui peut déplacer l’argent sans l’autre partie. Vos juristes doivent confirmer ce point avant de finaliser la conception.
Comparés côte à côte, les trois modèles de conservation diffèrent sur six points :
Détenteur de la clé
Entreprise
Client
Partagée entre les deux
Récupération du compte
Via le support
Phrase de récupération uniquement
Avec l’aide du prestataire
Exigences de licence
Les plus lourdes
Les plus légères
Selon qui contrôle les fonds
Principal risque de sécurité
Piratage des systèmes de l’entreprise
Perte du téléphone ou de la phrase de récupération
Failles dans le partage de la clé
Expérience utilisateur
Comme une application bancaire
Étapes et responsabilités supplémentaires
Proche du modèle dépositaire
Profil idéal
Grand public
Utilisateurs crypto expérimentés
Utilisateurs qui veulent le contrôle et une récupération simple
Les applications destinées au grand public choisissent souvent un modèle dépositaire ou à clé partagée, car la plupart des gens s’attendent à pouvoir réinitialiser leur mot de passe lorsqu’ils perdent l’accès.
Ce que comprend le développement d'application bancaire crypto
Quel que soit le modèle de conservation choisi, les fonctionnalités d’une application bancaire crypto se répartissent en cinq groupes que les utilisateurs connaissent déjà grâce à leur banque habituelle :
- Gestion du portefeuille : Soldes pour chaque cryptomonnaie, QR code pour recevoir des paiements et écran d’envoi qui vérifie la destination avant que l’argent ne parte
- Historique des transactions : Chaque paiement avec ses frais et un statut qui indique « en attente » jusqu’à ce que le réseau confirme le transfert
- Rampes d’accès et de sortie fiat : Moyens d’acheter des cryptos avec des dollars ou une autre monnaie émise par un État, et de retirer les fonds vers un compte bancaire
- Prise en charge multidevise : Plusieurs cryptomonnaies ainsi que des stablecoins, dont la valeur suit le dollar américain ou une autre devise
- Protection du compte : Connexion par empreinte digitale ou reconnaissance faciale, alertes pour chaque transfert et plafonds sur les retraits importants
Le développement d’application de portefeuille crypto couvre les deux premiers groupes, et de nombreuses équipes lancent leur produit avec ces fonctionnalités avant d’ajouter les connexions bancaires. Nos services de développement blockchain couvrent cette partie du produit visible par le client, ainsi que les réseaux et les contrats intelligents qui la sous-tendent. Les banques qui ajoutent des portefeuilles crypto dépositaires à leurs produits existants peuvent faire appel à notre équipe de développement de logiciels bancaires.
Chaque fonctionnalité au-delà de ce socle ajoute du travail. Par exemple, permettre aux clients d’échanger une cryptomonnaie contre une autre rapproche l’application d’une plateforme d’échange. Dans ce cas, l’application a besoin d’un moteur d’appariement des ordres, un système qui associe acheteurs et vendeurs. Un tel système fait partie des principaux facteurs du coût de développement d’une application d’échange de cryptomonnaies. De même, les programmes de fidélité qui récompensent les utilisateurs en jetons numériques empruntent une idée à la blockchain dans le marketing et soulèvent des questions comptables.
Ce qui se passe derrière chaque paiement
Chaque paiement dans l’application passe par des systèmes en arrière-plan qui vérifient le solde, signent le transfert avec la bonne clé, le soumettent et attendent la confirmation du réseau. Une application dépositaire tient aussi un registre interne, qui indique ce que possède chaque client, et compare régulièrement ces écritures avec la blockchain elle-même.
Les plateformes dépositaires répartissent généralement les fonds entre des portefeuilles chauds (hot wallets), qui restent en ligne pour des paiements rapides, et des portefeuilles froids (cold wallets), conservés hors ligne et dont les mouvements exigent des approbations supplémentaires. Les régulateurs bancaires américains décrivent ce compromis dans une déclaration conjointe de 2025 sur la conservation des cryptoactifs. Le document avertit que les portefeuilles plus faciles d’accès peuvent être moins sûrs. Il cite également la perte de contrôle des clés parmi les principaux risques liés à la détention d’actifs numériques pour le compte de clients.
Les différences entre les paiements blockchain et les paiements traditionnels par carte ou virement bancaire se résument à la rapidité, aux frais et au fait qu’un transfert crypto confirmé ne peut pas être annulé. Au-delà des transactions courantes, le back-end peut prendre en charge le prêt, où les prêts sont accordés et remboursés directement entre utilisateurs, sans processeur de paiement ni autre intermédiaire. Concevoir ce type de systèmes pour les entreprises financières fait partie de notre travail de développement blockchain.
Certaines fonctionnalités reposent sur des contrats intelligents, des programmes qui s’exécutent automatiquement dès que leurs conditions sont remplies. Les récompenses de staking fonctionnent ainsi : les utilisateurs bloquent des cryptomonnaies pendant une période donnée et perçoivent un rendement. Une fois en production, ce code est difficile à corriger, c’est pourquoi des spécialistes le vérifient avant le lancement, souvent à l’aide d’une liste comme notre liste de contrôle pour l’audit de contrats intelligents.
Rampes d'accès et de sortie fiat : passer du dollar à la crypto
Les rampes d’accès (on-ramps) et de sortie (off-ramps) sont les fonctionnalités qui relient une application crypto au système bancaire classique. Une rampe d’accès permet aux clients d’acheter des cryptos avec de la monnaie fiat, le terme du secteur pour une monnaie émise par un État, comme le dollar ou l’euro. Une rampe de sortie fonctionne dans l’autre sens : elle vend des cryptos et envoie l’argent sur le compte bancaire du client. Dans l’application, chaque rampe se présente comme un simple bouton, alors que le travail en coulisses implique des comptes bancaires, des paiements par carte, des vérifications d’identité et des licences dans chaque région où vous opérez.

Très peu d’équipes développent elles-mêmes l’étape de conversion. La plupart se connectent à un partenaire de rampe agréé qui dispose déjà des licences, des relations bancaires et des contrôles antifraude. S’appuyer sur un prestataire externe présente trois inconvénients :
- Expérience utilisateur : Les écrans de vérification d’identité gérés par le partenaire peuvent interrompre le parcours de votre application.
- Couverture : Chaque service prend en charge sa propre liste de pays, de cryptomonnaies et de moyens de paiement.
- Dépendance : Un partenaire peut modifier ses conditions ou cesser de servir les entreprises qu’il juge à haut risque, comme le montre notre article sur la gestion des risques de paiement dans l’iGaming.
Concevez la connexion de façon à pouvoir changer de partenaire ou en ajouter sans réécrire l’application. Lier le paiement à un seul prestataire fait partie des erreurs d’intégration de passerelle de paiement que les fondateurs regrettent souvent. La même leçon s’applique aux rampes.
Les achats par carte demandent une attention particulière, car le titulaire de la carte peut contester un paiement plusieurs semaines plus tard alors que les cryptos achetées ont déjà disparu. Les transferts entre entreprises crypto relèvent aussi de la Travel Rule, qui exige que les informations de l’expéditeur et du destinataire accompagnent les fonds, comme c’est déjà le cas pour les virements bancaires.
Licences et contrôles de conformité nécessaires pour votre application
Le travail de conformité dans le développement d’application bancaire crypto commence dès la phase de planification, car le modèle de conservation détermine les règles applicables. Toute application qui détient les fonds de ses utilisateurs doit vérifier l’identité de chaque client et surveiller les transactions pour détecter le blanchiment d’argent. Ces contrôles sont connus sous les noms de KYC (Know Your Customer, connaissance du client) et AML (Anti-Money Laundering, lutte contre le blanchiment d’argent).
Aux États-Unis, une application dépositaire doit généralement satisfaire aux exigences suivantes :
- Enregistrement fédéral : Enregistrement auprès du FinCEN en tant que money services business (entreprise de services monétaires)
- Licences d’État : Agrément de transmetteur de fonds dans chaque État où l’application opère, ainsi que la BitLicense, une autorisation crypto distincte exigée par le NYDFS pour servir les résidents de New York
- Produits d’investissement : Les récompenses de staking ou les offres de type rémunération peuvent relever de la surveillance de la Securities and Exchange Commission (SEC).
- Règles sur les stablecoins : Le GENIUS Act, promulgué en juillet 2025 et dont l’entrée en vigueur est attendue d’ici janvier 2027, définit qui peut émettre les stablecoins que les applications proposent aux clients américains.
Servir des clients dans l’UE implique en plus une licence au titre du cadre Markets in Crypto-Assets (MiCA). Notre équipe dédiée à la conformité à la réglementation MiCA aide les entreprises à se préparer à ces exigences. La combinaison exacte de règles dépend de vos marchés et de vos produits, c’est pourquoi l’examen juridique précède le développement. Notre offre de services est adaptée aux obligations spécifiques de chaque client, afin que la conformité guide la conception de l’application dès le départ.
Comment protéger les clés privées et les fonds des clients
La planification de la sécurité s’articule autour de la protection des clés privées. Les mesures courantes comprennent :
- Des modules de sécurité matériels (HSM), des dispositifs inviolables qui stockent les clés sans jamais les divulguer
- L’approbation par au moins deux membres du personnel pour les transferts importants
- Des plafonds sur les montants pouvant être retirés en une seule fois
- Des tests de sécurité indépendants avant le lancement
La même logique s’applique à l’argent que votre application déplace en coulisses avec ses banques partenaires. Les portefeuilles des clients s’appuient généralement sur des réseaux publics, mais les transferts entre votre entreprise et ces partenaires n’ont pas à le faire. Ces paiements peuvent passer par une blockchain permissionnée, un réseau privé que seules des institutions approuvées peuvent rejoindre, ce qui les soustrait à la vue du public.
Si un dépositaire tiers conserve des cryptos pour votre compte, demandez ce que couvre son assurance contre le vol, car les polices diffèrent en matière de plafonds et d’exclusions. Les assureurs adoptent eux aussi cette technologie, et la blockchain dans l’assurance est un domaine en pleine croissance.
Commencez par la conservation et la conformité
Dans le développement d’application bancaire crypto, les décisions les plus importantes portent sur le modèle de conservation et le plan de conformité. Les écrans peuvent évoluer dans une version ultérieure, alors que changer de modèle de conservation après le lancement oblige à refaire une grande partie du cœur de l’application.
Vos exigences n’ont pas besoin d’être définitives au démarrage du projet. Lors d’une phase de cadrage initiale, nous recensons vos utilisateurs cibles, vos marchés et vos partenaires de paiement. Une fois ces bases posées, vous choisissez le modèle de conservation en sachant ce que chaque option implique pour les licences, la sécurité et l’expérience utilisateur. Notre équipe peut développer à la fois les systèmes blockchain sous-jacents et l’application utilisée par vos clients. Nos points d’avancement évitent le jargon technique, ce qui permet aux fondateurs et aux dirigeants de participer à chaque décision.
Nos ingénieurs blockchain peuvent vous aider à planifier chaque aspect de votre application bancaire crypto, de la conservation jusqu’au lancement. Contactez-nous dès que vous êtes prêt.
FAQ
Qu'est-ce que le développement d'application bancaire crypto ?
Le développement d’application bancaire crypto consiste à concevoir et à développer une application grand public qui fonctionne comme un compte bancaire pour la monnaie numérique. Les utilisateurs peuvent y stocker des cryptomonnaies, payer d’autres personnes et convertir des cryptos en dollars et inversement. Un projet type combine l’interface mobile ou web, un moyen sécurisé de gérer les clés privées, des connexions à des partenaires de paiement agréés et les vérifications d’identité exigées par les régulateurs financiers.
Une application crypto doit-elle être dépositaire ou non dépositaire ?
Choisissez le modèle dépositaire si vos utilisateurs attendent la simplicité d’une banque, comme la réinitialisation d’un mot de passe oublié, et si votre entreprise est prête à obtenir des licences de transmetteur de fonds. Choisissez le modèle non dépositaire si vos utilisateurs sont à l’aise avec la gestion de leurs propres clés privées, les codes secrets qui contrôlent les fonds d’un portefeuille. Une architecture à clé partagée, où l’application et l’utilisateur détiennent chacun une partie de la clé, se situe entre les deux options.
De quelles fonctionnalités une application bancaire crypto a-t-elle besoin ?
Une première version nécessite généralement quatre éléments : un portefeuille qui affiche les soldes, l’envoi et la réception, un historique des paiements avec les frais et le statut de confirmation, et une connexion sécurisée par empreinte digitale ou reconnaissance faciale. Les versions suivantes ajoutent souvent l’achat de cryptos par carte ou virement bancaire, des stablecoins indexés sur le dollar américain, l’échange de cryptomonnaies et des plafonds de dépenses qui protègent les comptes les plus importants.
Faut-il une licence pour lancer une application bancaire crypto ?
Une licence est généralement requise lorsque l’application détient les actifs des clients. Aux États-Unis, une application qui conserve des fonds pour ses utilisateurs est le plus souvent considérée comme un transmetteur de fonds, ce qui implique un enregistrement fédéral, des agréments dans chaque État où elle opère et une autorisation crypto distincte pour New York. Une application qui fournit seulement un logiciel permettant de gérer son propre portefeuille est soumise à beaucoup moins d’exigences. Un avocat doit confirmer les règles de chaque marché.
Que se passe-t-il si un utilisateur perd sa phrase de récupération ?
Une phrase de récupération est une suite de mots de sauvegarde, généralement 12 ou 24, qui permet de reconstituer un portefeuille crypto sur un nouvel appareil. Si l’utilisateur d’une application non dépositaire perd à la fois la phrase et l’appareil, personne ne peut récupérer les fonds. Les applications dépositaires peuvent rétablir l’accès après avoir vérifié l’identité de la personne. Les conceptions de portefeuille plus récentes proposent aussi une récupération via une clé d’accès (passkey) ou une part de clé détenue par le prestataire.
Découvrez comment nous avons développé un messager web3 anonyme avec une confidentialité de chat inégalée, acquis en quelques mois