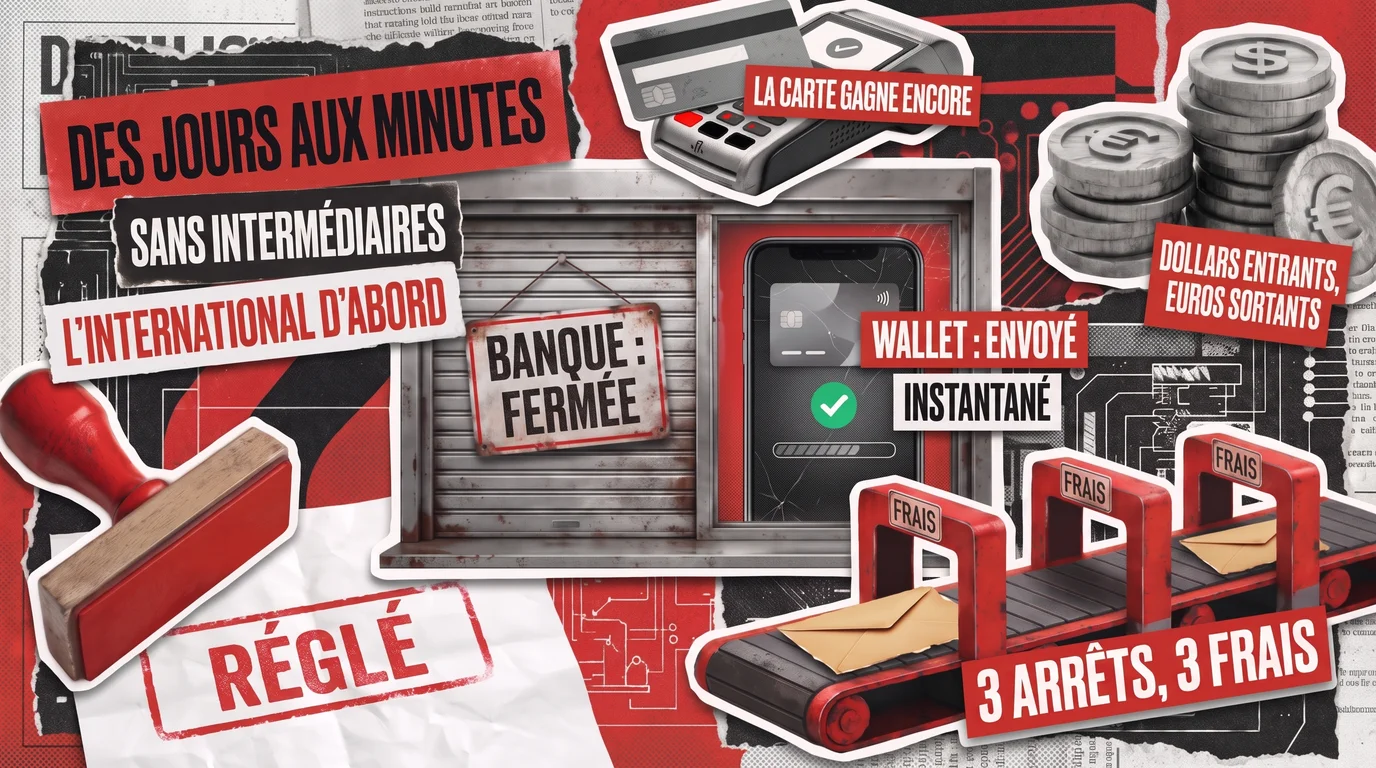
La blockchain pour le traitement des paiements est surtout utile là où l’argent passe par plusieurs banques avant d’arriver : les virements internationaux et les paiements importants entre entreprises. Sur ces trajets, une blockchain supprime les étapes intermédiaires et réduit le règlement de plusieurs jours à quelques minutes. Les achats courants en caisse fonctionnent déjà bien avec la carte et les virements instantanés : le gain vient donc du choix des bons flux de paiement.
Les systèmes de paiement de ce type relèvent de la finance décentralisée (DeFi) et sont au cœur de nos services de développement DeFi. Pour une entreprise, leur valeur se mesure facilement en jours gagnés et en frais bancaires évités, ce qui place les paiements parmi les services financiers blockchain les plus faciles à justifier. En revanche, si vous basculez le mauvais type de transaction sur la blockchain, vous ajoutez des démarches de licence et des étapes supplémentaires pour vos clients sans rendre les paiements plus rapides. Cet article vous aidera à l’éviter. Les ingénieurs de Redwerk vous expliquent où la technologie blockchain est utile et où les paiements traditionnels restent plus performants.
Que supprime le traitement des paiements par blockchain ?
La plupart des intermédiaires disparaissent : les banques qui font transiter l’argent et les services qui convertissent une devise en une autre. Prenons une entreprise qui paie un fournisseur en euros depuis un compte en dollars. Avec les paiements traditionnels, la banque de l’entreprise envoie le paiement, un service de change convertit les dollars et la banque du fournisseur crédite son compte. Chacun des trois facture sa part. Les paiements par carte comportent les mêmes couches, et négliger les majorations de change sur les paiements par carte internationaux fait partie des erreurs courantes d’intégration d’une passerelle de paiement.
Sur une blockchain, le paiement va directement du portefeuille numérique de l’entreprise à celui du fournisseur. C’est le réseau blockchain lui-même qui achemine l’argent, aucune banque n’a donc à le transmettre. Les deux parties voient le transfert finalisé dans les registres du réseau. La conversion a lieu dans la même transaction : le système échange des jetons en dollars contre des jetons en euros avant qu’ils n’atteignent le fournisseur.
Les jetons utilisés pour ces paiements sont des stablecoins, conçus pour conserver la même valeur qu’une monnaie classique, comme le dollar américain ou l’euro. Les entreprises les préfèrent au bitcoin, car le montant ne change pas entre l’envoi et la réception. Un fournisseur qui reçoit 10 000 euros en stablecoin euro détient toujours la même somme le lendemain matin.
Redwerk développe des outils de paiement et de change qui fonctionnent ainsi, des portefeuilles jusqu’à l’étape de conversion. Un seul service extérieur reste nécessaire : un partenaire agréé qui convertit les dollars de l’entreprise en jetons, puis verse les euros du fournisseur sur un compte bancaire.
Où la blockchain pour le traitement des paiements est-elle la plus efficace ?
Les virements internationaux et les paiements importants entre entreprises en profitent le plus, car c’est sur ces trajets que la banque traditionnelle est la plus lente et la plus chère. Dans certains pays, un tel paiement prend jusqu’à cinq jours ouvrés, chaque banque ne traitant les virements qu’à des heures fixes et par lots programmés.
Selon le Conseil de stabilité financière (FSB), qui suit la vitesse des paiements internationaux pour le G20, moins de 45 % des paiements envoyés à l’étranger par des entreprises ont été réglés en un jour ouvré en 2025.
Sur une blockchain, un paiement sur le même trajet arrive en quelques secondes ou minutes, à toute heure et tous les jours de la semaine. Cette rapidité compte surtout dans les situations suivantes :
- Payer des fournisseurs à l’étranger : une usine dans un autre pays reçoit l’argent le jour même, et la marchandise peut partir plus tôt.
- Déplacer de la trésorerie entre filiales : une entreprise présente dans plusieurs pays peut transférer des fonds un week-end sans attendre l’ouverture des banques.
- Paiements importants entre entreprises : un règlement plus rapide réduit le temps qu’une grosse somme passe en transit, et donc le risque de la perdre si l’une des parties fait faillite avant la fin du transfert.
- Payer de nombreux destinataires à la fois : freelances, vendeurs ou partenaires dans différents pays sont payés depuis un seul système plutôt que par des dizaines de relations bancaires.
Les grands réseaux de paiement utilisent déjà la blockchain en coulisses. Visa permet à ses banques partenaires de régler des transactions par carte en stablecoins. En 2026, ce flux de paiements a atteint un rythme de plus de 20 milliards de dollars par an, soit plus de 15 fois plus qu’en 2025. Certaines institutions financières qui règlent entre elles des sommes importantes utilisent un réseau fermé, réservé aux seuls membres invités. Construire de tels systèmes relève du développement de blockchain privée.
Un contrat intelligent peut-il répartir un paiement automatiquement ?
Un contrat intelligent peut répartir l’argent entrant entre plusieurs destinataires dès son arrivée. Ce code contient les règles de paiement et s’exécute sur la blockchain elle-même. Une marketplace peut par exemple verser à chaque vendeur sa part et conserver sa commission dans la même transaction. Plus besoin de traiter des versements manuels en fin de mois. Une version plus simple de cette règle fonctionne dans Tingl, une application de messagerie privée que notre équipe a développée de A à Z. Lorsqu’un utilisateur envoie un « superlike » payant, l’auteur du message reçoit automatiquement une récompense. Des versements similaires fondés sur des règles apparaissent dans les cas d’usage de la blockchain en marketing et dans les sinistres d’assurance réglés par contrat intelligent.
Où la carte et les virements instantanés gardent-ils l'avantage ?
Pour les achats du quotidien, les acheteurs disposent déjà d’options rapides et familières qui les protègent en cas de problème. Lorsque l’on compare les paiements blockchain aux options traditionnelles en caisse, la plupart des avantages disparaissent :
- La rapidité perçue par l’acheteur : un paiement par carte est autorisé en quelques secondes. Le règlement entre banques, plus lent, intervient plus tard, sans que le client le voie.
- Virements nationaux : aux États-Unis, des systèmes de paiement instantané comme FedNow et le réseau Real-Time Payments transfèrent l’argent entre comptes bancaires en quelques secondes, 24 heures sur 24. SEPA Instant fait de même dans l’UE.
- Litiges et remboursements : les clients qui paient par carte peuvent demander à leur banque d’annuler un débit erroné ou frauduleux. Un transfert blockchain confirmé est définitif : un remboursement exige donc un nouveau paiement du commerçant.
- Mise en place côté client : payer en stablecoins exige un portefeuille numérique approvisionné, ce que la plupart des acheteurs n’ont pas.
Les petits paiements peuvent tout de même bien fonctionner sur une blockchain, au sein d’applications dont les utilisateurs détiennent déjà des cryptomonnaies. Les utilisateurs de Tingl, par exemple, paient des contenus privés directement dans le chat. Nous avons choisi le réseau Polygon pour cette application en partie pour ses frais de transaction plus bas. Sur un réseau aux frais élevés, l’envoi d’un petit paiement peut coûter plus que sa valeur.
Ce qu’une entreprise doit gérer dépend du type de paiement :
Achat par carte en caisse
Des frais de traitement sur chaque vente
Chaque acheteur a besoin d’un portefeuille crypto, et chaque remboursement est un nouveau paiement
Carte
Virement courant dans un même pays
De faibles frais à chaque virement
Aucun gain de temps, plus une étape de conversion des jetons en monnaie locale
Virement instantané
Paiement d’un fournisseur à l’étranger
Frais bancaires, majoration de change et plusieurs jours d’attente
Arrivée en quelques minutes, si le fournisseur accepte les stablecoins
Blockchain
Paiement important entre entreprises
Frais de virement et argent immobilisé pendant le transit
Les deux entreprises choisissent un réseau et effectuent des contrôles de conformité
Blockchain
Versements vers de nombreux pays
Frais bancaires et un compte distinct dans chaque pays
Un seul système pour tous les destinataires, s’ils peuvent encaisser localement
Blockchain
Qu'est-ce qui freine l'adoption des paiements blockchain ?
La volatilité des prix et le flou réglementaire sont les deux préoccupations qui freinent le plus l’adoption. Payer en stablecoins plutôt qu’en bitcoins élimine l’essentiel du risque de prix, mais pas la totalité. En mars 2023, un grand stablecoin est brièvement passé sous la barre d’un dollar après que son émetteur a indiqué qu’une partie de ses réserves se trouvait dans une banque américaine en faillite. C’est pourquoi les systèmes de paiement convertissent généralement vite les jetons reçus en monnaie locale et ne conservent que le solde nécessaire.
La réglementation diffère selon les pays et continue d’évoluer :
- États-Unis : le GENIUS Act impose une licence aux entreprises qui émettent des stablecoins. À partir de juillet 2028, les plateformes américaines ne pourront proposer que des jetons agréés : une entreprise a donc intérêt à choisir un stablecoin dont l’émetteur compte se qualifier. À New York, tout partenaire qui détient ou transfère des cryptomonnaies pour vos clients doit en outre disposer de la BitLicense de l’État.
- Union européenne : en vertu du règlement sur les marchés de crypto-actifs (MiCA), un stablecoin ne peut être proposé dans l’UE que si son émetteur dispose d’un agrément. En octobre 2026, l’autorité européenne des marchés financiers a demandé aux prestataires de services sur crypto-actifs de cesser de servir leurs clients locaux avec tout autre jeton. Un flux de paiement destiné à des clients européens dépend donc autant du jeton que du logiciel. Notre équipe dédiée à la conformité à la réglementation MiCA peut vérifier si votre flux nécessite également son propre agrément.
Vos conseillers juridiques confirment les règles applicables sur chacun de vos marchés. Nos ingénieurs intègrent ensuite ces règles dans le logiciel de paiement, dans le cadre de nos services de développement blockchain. Nous adaptons l’offre aux besoins précis de chaque client.
En quoi consiste un projet de paiement blockchain ?
La plupart des projets suivent les mêmes sept étapes, du choix d’un premier trajet à un petit test en conditions réelles :
- Choisissez un flux de paiement. Les paiements fournisseurs vers un seul pays sont un premier choix fréquent. Notez le délai et les frais actuels sur ce trajet.
- Choisissez un réseau et un stablecoin. Comparez les frais de transaction, la vitesse de confirmation et les jetons acceptés par vos partenaires.
- Décidez qui conserve les fonds. Une société agréée de conservation de cryptomonnaies pour les entreprises peut s’en charger, ou votre équipe peut gérer son propre portefeuille. Les applications qui détiennent l’argent de leurs clients font face au même choix à plus grande échelle, comme l’explique notre guide sur le développement d’applications bancaires crypto.
- Prévoyez comment l’argent arrive sur les comptes bancaires. Le partenaire de conversion que vous choisissez détermine les devises et les pays vers lesquels vous pouvez payer. Si vos utilisateurs doivent aussi échanger des jetons sur votre plateforme, prévoyez un budget plus élevé, car le coût de développement d’une application d’échange de cryptomonnaies couvre bien plus que les paiements.
- Intégrez des contrôles de conformité. Le système vérifie l’identité des clients et contrôle les adresses de portefeuille au regard des listes de sanctions avant tout mouvement d’argent.
- Connectez votre logiciel de comptabilité. Chaque paiement blockchain doit correspondre à une facture, afin que votre équipe financière voie les mêmes totaux que ceux enregistrés par le réseau.
- Commencez par de petits paiements. Effectuez quelques virements de faible montant sur le nouveau trajet et comparez leur délai et leurs frais avec les chiffres relevés à la première étape.
La blockchain est-elle le bon choix pour vos paiements ?
La blockchain pour le traitement des paiements est le bon choix pour les transactions qui coûtent le plus de temps et d’argent à votre entreprise. Il s’agit généralement de celles qui passent par plusieurs banques ou par un service de change et mettent des jours à arriver. Les achats par carte du quotidien et les petits virements nationaux fonctionnent déjà bien avec vos systèmes actuels.
Choisissez un paiement lent et coûteux dont le destinataire peut accepter des stablecoins et les encaisser localement. Nos ingénieurs DeFi peuvent ensuite le basculer sur la blockchain et relier l’ensemble à votre banque et à votre logiciel de comptabilité existants. Le reste de votre activité financière ne change pas.
Prêt à adopter ce type de technologie blockchain ? Parlez à notre équipe dès aujourd’hui !
FAQ
Comment fonctionne la blockchain pour le traitement des paiements ?
La blockchain pour le traitement des paiements remplace les banques d’un virement par un réseau d’ordinateurs indépendants. Lorsqu’une entreprise envoie de l’argent, ces ordinateurs vérifient que le portefeuille numérique de l’expéditeur dispose de fonds suffisants, enregistrent le paiement et créditent le portefeuille du destinataire, généralement en quelques minutes. Chacun conserve une copie identique du registre, si bien qu’aucune banque n’a besoin de s’en porter garante.
Les paiements blockchain sont-ils plus rapides que les virements bancaires ?
Les paiements blockchain sont plus rapides pour envoyer de l’argent à l’étranger, ainsi que la nuit ou le week-end. Les virements traditionnels attendent l’ouverture des banques, et un virement international peut passer par plusieurs établissements. Un réseau blockchain fonctionne en continu, et l’argent envoyé par ce biais arrive généralement en quelques minutes. Dans un même pays, le gain est faible, car les systèmes de paiement instantané aux États-Unis et en Europe transfèrent déjà les fonds en quelques secondes.
Qu'est-ce qu'un paiement en stablecoins ?
Un paiement en stablecoins transfère des jetons numériques valant chacun une unité d’une monnaie classique, le plus souvent le dollar américain. La société émettrice conserve en réserve des liquidités et des obligations d’État à court terme, et rachète chaque jeton à sa pleine valeur sur demande. Cette garantie permet à une entreprise de payer en crypto sans subir la volatilité de jetons comme le bitcoin.
Un paiement blockchain peut-il être annulé ?
Une fois qu’un paiement blockchain est confirmé par le réseau, personne ne peut l’annuler, pas même l’expéditeur. Les entreprises se protègent autrement. Leur logiciel vérifie chaque adresse de destination avant l’envoi, un petit virement de test précède tout virement important et les remboursements sont envoyés sous forme de nouvelles transactions. Ces habitudes comptent, car les fonds envoyés par erreur ne peuvent généralement pas être récupérés.
Les entreprises ont-elles besoin d'une licence pour utiliser les paiements blockchain ?
Les règles de licence applicables aux paiements blockchain dépendent du rôle de l’entreprise. Une société qui se contente de payer ses propres fournisseurs en stablecoins passe généralement par un prestataire de paiement réglementé et n’a pas besoin d’autorisation propre. Conserver ou envoyer des cryptomonnaies pour le compte de clients exige en général une licence de transmetteur de fonds au niveau de l’État aux États-Unis, ou un agrément MiCA dans l’UE. Un conseil juridique sur chaque marché doit confirmer les détails.
Découvrez comment nous avons augmenté les revenus d'abonnement d'Orderstep en créant un module de boutique en ligne premium