Soyons honnêtes sur quelque chose que la plupart des dirigeants bancaires ne disent pas à voix haute : 70 % de ces institutions mondiales fonctionnent encore sur des systèmes bancaires hérités (legacy) en 2025. Ce n’est pas parce qu’ils fonctionnent bien, mais parce que changer semble risqué, coûteux et compliqué, alors ils attendent.
Le problème, c’est que l’attente a son propre prix, et il ne cesse d’augmenter. Cet article est un outil d’auto-diagnostic pour vous aider à comprendre si une transformation bancaire numérique est nécessaire pour votre organisation. Examinez chaque signe, vérifiez s’il vous semble familier, et à la fin, vous saurez si votre système est une nuisance gérable ou une menace active pour votre position concurrentielle.
Qu'est-ce qu'un « système bancaire hérité » ?
Avant de passer aux signes, mettons-nous d’accord sur ce que nous diagnostiquons. Un système bancaire hérité n’est pas juste un « vieux logiciel ». C’est tout système de base construit sur des hypothèses qui ne correspondent plus à la manière dont la banque fonctionne réellement. Les principaux exemples de tels désalignements sont :
- Traitement par lots au lieu de transactions en temps réel
- Architecture monolithique au lieu de services modulaires
- Infrastructure fermée au lieu d’une conception API-first
Certains noyaux hérités sont des mainframes COBOL (Common Business-Oriented Language) vieux de 40 ans, tandis que d’autres sont des plateformes datant des années 2010 qui ont complètement manqué l’ère du cloud natif. L’âge importe moins que l’architecture, donc la question n’est pas quand il a été construit, mais combien il vous en coûte de le maintenir en fonctionnement aujourd’hui.
Votre système bancaire hérité a-t-il besoin d'une transformation numérique : 7 questions auxquelles répondre
Il existe de nombreux guides répertoriant toutes sortes de problèmes technologiques associés aux systèmes hérités. Cependant, nous ne nous concentrerons pas sur cela. Au lieu de cela, voici une liste de sept questions sur les problèmes potentiels que votre entreprise pourrait rencontrer dès maintenant. Analysez vos réponses pour comprendre si vous devez prendre les premières mesures vers la transformation numérique.
Votre budget informatique est-il majoritairement une facture de maintenance ?
Consultez la ventilation de votre dernier budget informatique et voyez si la majorité des dépenses sert à maintenir les systèmes existants plutôt qu’à construire de nouvelles capacités. Si c’est le cas, c’est votre premier signal pour vous pencher sur les stratégies de transformation numérique.
Les banques consacrent entre 70 % et 75 % de leurs budgets informatiques à la maintenance de l’infrastructure héritée. Selon les recherches de Deloitte sur l’investissement technologique, le département informatique moyen alloue plus de la moitié (55 %) de son budget technologique à la maintenance des opérations existantes et seulement 19 % à la construction de nouvelles capacités. McKinsey le dit autrement : seulement 5 à 10 cents de chaque dollar technologique dans une institution liée à des systèmes hérités apportent une réelle valeur commerciale. Le reste va aux correctifs, aux solutions de contournement et à la maintenance de l’infrastructure.
Voici à quoi cela ressemble en pratique :
- Les révisions des coûts d’infrastructure tendent à augmenter de trimestre en trimestre
- Les arriérés d’ingénierie sont dominés par les cycles de correction plutôt que par les fonctionnalités produit
- Les contrats de support des fournisseurs tiers grignotent le budget des « nouveaux projets » à chaque cycle de renouvellement
Pendant ce temps, une étude d’IDC Financial Insights projette que les dépenses mondiales en technologie bancaire héritée passeront de 36,7 milliards de dollars en 2022 à 57,1 milliards de dollars d’ici 2028, avec une croissance annuelle de 7,8 %. Par conséquent, vos concurrents fonctionnant sur des plateformes modernes dépenseront leurs budgets informatiques pour construire le prochain produit, tandis que vous dépenserez les vôtres pour maintenir le produit actuel en vie.
Expédier une mise à jour simple prend-il des mois ?
La rapidité est maintenant une fonctionnalité produit, donc si vos clients doivent attendre des mois pour des capacités que les banques plus récentes livrent en quelques semaines, cet écart se reflète dans les chiffres d’attrition. Les banques traditionnelles ont besoin de 6 à 18 mois pour commercialiser de nouveaux produits. Pendant ce temps, les banques axées sur le numérique font de même en 2 à 3 mois. Ce n’est pas un écart de productivité d’ingénierie, mais un écart d’architecture.
Dans un noyau monolithique hérité, un changement « simple » est rarement simple. Tout est connecté à tout le reste, donc changer un module signifie tester l’ensemble du système, ce qui transforme une fonctionnalité de deux semaines en un projet de quatre mois.
Vous vivez probablement avec cela si :
- Les nouvelles exigences de conformité nécessitent des mois de planification avant qu’une seule ligne de code ne soit écrite
- Le lancement d’un nouveau produit implique la coordination de 6 systèmes internes cloisonnés ou plus
- La planification des sprints de votre équipe de développement est dominée par les évaluations des risques plutôt que par le travail sur les fonctionnalités
La fintech du coin n’attend pas pendant que vous effectuez une analyse d’impact. Elle a déjà expédié et commencé à capter votre segment de clientèle.
Votre équipe de conformité crée-t-elle des solutions de contournement à chaque cycle ?
Les réglementations n’attendent pas que votre système rattrape son retard, et si chaque nouvelle exigence se traduit par un projet de middleware personnalisé plutôt qu’un changement de configuration, vous payez pour la complexité réglementaire deux fois : une fois en temps d’ingénierie et une fois en risque de conformité.
La pression est réelle, et elle a des échéances, par exemple, le Règlement (UE) 2024/886 sur les paiements instantanés exigeait des prestataires de services de paiement de la zone euro qu’ils reçoivent les paiements instantanés d’ici le 9 janvier 2025, avec des capacités d’envoi mandatées pour avril 2027. Ces exigences supposent des capacités API modernes et un traitement en temps réel que la plupart des systèmes hérités n’ont tout simplement pas. De plus, le règlement DORA (Digital Operational Resilience Act) oblige désormais les banques à démontrer la gestion des risques liés aux tiers TIC et à surveiller la résilience opérationnelle. Les architectures héritées n’ont pas été conçues avec cette visibilité intégrée.
Le schéma à surveiller :
- Chaque nouvelle réglementation nécessite un connecteur personnalisé ou une solution de contournement plutôt qu’une mise à jour de la plateforme
- Les audits de conformité nécessitent 4 à 6 semaines de collecte manuelle de données au lieu d’exportations de tableaux de bord
- Votre équipe de conformité passe plus de temps à documenter les exceptions qu’à rapporter les résultats
Les solutions de contournement s’accumulent, chacune ajoutant des coûts, de la dette technique et rendant la suivante plus difficile.
Les cybermenaces dépassent-elles la vitesse de vos correctifs ?
Les systèmes hérités ne ralentissent pas seulement vos opérations, mais créent également des surfaces d’attaque que votre équipe ne peut pas fermer assez rapidement. Les chiffres ici ne sont pas abstraits ; par exemple, selon le rapport 2024 sur le coût d’une violation de données pour l’industrie financière d’IBM, les violations de données dans le secteur financier coûtent désormais en moyenne 6,08 millions de dollars par incident, soit 22 % de plus que la moyenne mondiale intersectorielle. Ce chiffre exclut les dommages à la réputation et les amendes réglementaires.
Les vulnérabilités structurelles d’un noyau hérité comprennent :
- Normes de chiffrement obsolètes qui précèdent les modèles de menace modernes
- Logiciels non corrigés dans des composants qui nécessitent des semaines de tests avant que toute mise à jour puisse être déployée
- Intégrations tierces avec des points d’accès que votre équipe n’a pas construits et qu’elle ne peut pas auditer entièrement
43 % des systèmes bancaires mondiaux fonctionnent encore sur COBOL, un langage introduit en 1959. Ce n’est pas une insulte à COBOL, mais une déclaration sur la complexité de l’application d’outils de sécurité modernes à une infrastructure qui précède Internet. Si la principale conversation récurrente de votre équipe de sécurité concerne le temps nécessaire pour déployer des correctifs en toute sécurité, c’est l’architecture du système qui pose problème, pas l’équipe.
Vos clients vous comparent-ils aux fintechs ?
Vos clients ne vous comparent plus à la banque du coin. Ils vous comparent à Revolut, Monzo, et à ce que leurs amis leur ont raconté la semaine dernière. C’est le nouveau standard, et il est difficile à atteindre lorsque vos processus fondamentaux traitent les transactions du jour au lendemain par lots.
Plus de 2 500 agences bancaires ont fermé en 2023, selon les données du FDIC Summary of Deposits, poursuivant une baisse consécutive de 14 ans du nombre d’agences. Les clients ont migré vers les canaux numériques, et lorsque ces expériences numériques n’ont pas répondu aux attentes, certains ont continué à passer à des concurrents exclusivement numériques sans aucune architecture héritée pour les retenir.
Le fossé d’expérience se manifeste de manière spécifique et mesurable :
- Les notes des applications mobiles baissent ou stagnent, tandis que celles des concurrents fintech sont en hausse
- Des clients demandent pourquoi le solde de leur compte ne reflète pas une transaction qu’ils viennent d’effectuer (traitement par lots)
- Des processus d’intégration qui nécessitent des visites en agence ou des délais de plusieurs jours, comparés aux concurrents natifs du numérique qui finalisent l’intégration en moins de 10 minutes
- Pas de personnalisation réelle car les données clients se trouvent dans 4 ou 5 systèmes déconnectés
55 % des banques ne peuvent pas prendre en charge les paiements en temps réel en raison de limitations héritées, selon une étude de 10x Banking. Le volume des paiements en temps réel devrait atteindre 8 billions de dollars, et les banques qui ne peuvent pas y participer renoncent à une part importante de ce marché. Les clients n’attendent pas que les systèmes rattrapent leur retard, ils changent et expliquent pourquoi.
Vos meilleurs ingénieurs partent-ils à cause de votre pile technologique ?
Ce sujet est inconfortable, mais il est important. Le marché du travail a évolué, et les ingénieurs qui ont le choix optent pour des piles technologiques modernes. Si votre système principal nécessite des compétences que peu de gens souhaitent acquérir, vous créez une falaise de compétences. 43 % des systèmes bancaires mondiaux dépendent encore du COBOL, et 60 % des organisations qui l’utilisent déclarent que trouver des développeurs qualifiés est leur principal défi opérationnel. Le vivier de développeurs COBOL se réduit à mesure que les ingénieurs expérimentés partent à la retraite, et très peu de jeunes ingénieurs entrent dans ce domaine pour les remplacer.
Le tableau opérationnel se présente comme suit :
- Le recrutement pour les postes liés aux systèmes principaux prend 3 à 6 mois de plus que pour les postes équivalents sur des piles modernes
- Les ingénieurs seniors partent pour des entreprises dotées d’outils modernes, et les connaissances institutionnelles partent avec eux
- Les ingénieurs qui restent passent jusqu’à 25 heures par semaine à gérer des correctifs et des solutions de contournement au lieu de créer des fonctionnalités
Lorsque votre dernier ingénieur expérimenté en systèmes hérités prend sa retraite ou démissionne, vous avez un problème de continuité d’activité. Le système qui traite toutes vos transactions n’est alors plus maîtrisé par personne qui le comprenne entièrement. Un projet de modernisation des systèmes bancaires hérités résout ce problème de manière proactive plutôt que réactive. Le choix est de planifier une migration maintenant ou de se précipiter lorsqu’un ingénieur irremplaçable donne son préavis.
Pouvez-vous réellement exploiter vos propres données clients ?
Votre système contient des années d’historique de transactions, de données comportementales et de relations clients. Si vous ne pouvez pas analyser ces données en temps réel, ce ne sont que du stockage plutôt qu’un atout. Les systèmes centraux hérités ont été conçus pour le traitement par lots. Les transactions sont réglées du jour au lendemain, les soldes sont mis à jour périodiquement, et les profils clients sont répartis sur plusieurs systèmes cloisonnés qui ne communiquent pas en temps réel. Cette architecture avait du sens en 1985. En 2025, cela signifie que votre équipe de données travaille avec des exportations et des solutions manuelles au lieu de tableaux de bord en direct.
Les conséquences pratiques :
- Les outils d’IA ou d’apprentissage automatique dans lesquels votre équipe a investi ne peuvent pas se connecter proprement à votre couche de données centrale
- La personnalisation est impossible lorsque les profils clients sont fragmentés entre les systèmes
- Les modèles de risque s’exécutent sur les données d’hier, pas sur le comportement actuel
- La détection de fraude opère avec un décalage que les attaquants peuvent exploiter
Seulement 32 % des banques ont achevé avec succès l’intégration de l’IA dans leurs systèmes centraux hérités. Ce n’est pas parce que les outils d’IA n’existent pas, mais parce que l’infrastructure de données sous-jacente n’est pas conçue pour les alimenter. L’ingénierie des données et la modernisation des systèmes centraux comblent ce fossé. Sans eux, chaque investissement en IA ou en analyse repose sur une fondation qui limite ce qu’il peut réellement faire.
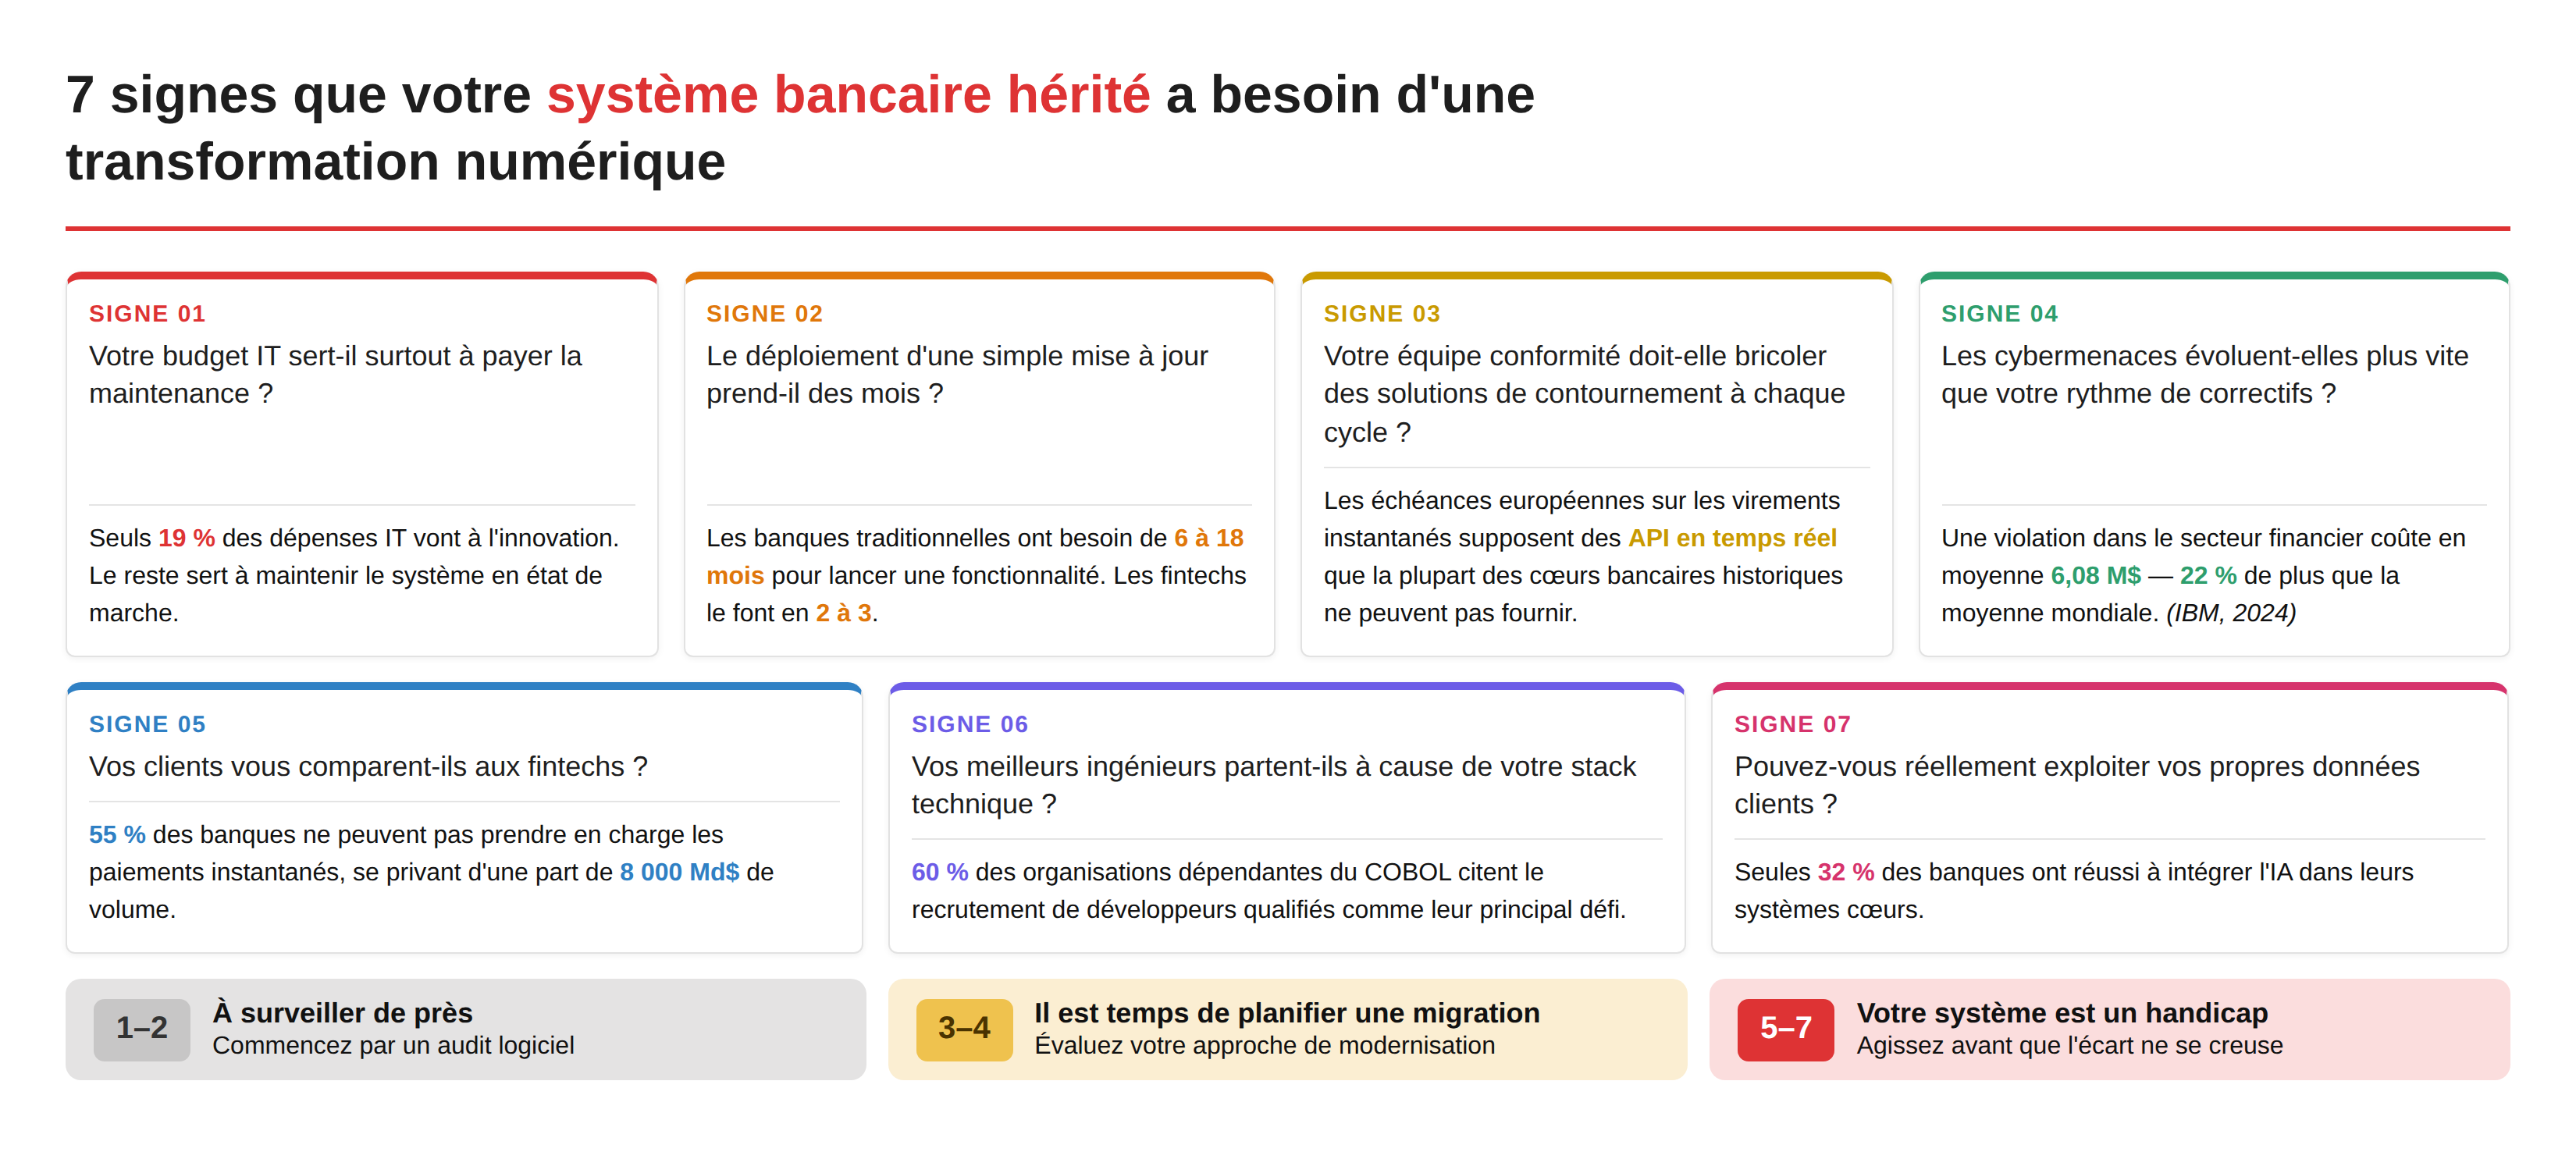
Auto-évaluation rapide de la transformation numérique : combien de ces points s'appliquent à vous ?
Faisons un rapide résumé, passons en revue la liste de contrôle et voyons ce qui résonne :
- Plus de la moitié de votre budget informatique est consacrée à la maintenance des systèmes existants.
- Les mises à jour de produits ou le lancement de nouvelles fonctionnalités prennent plus de 3 mois entre la décision et le déploiement.
- Chaque nouvelle réglementation nécessite une solution de contournement personnalisée ou un projet d’intégration.
- Les correctifs de sécurité nécessitent des interruptions planifiées et des semaines de tests de régression.
- Les notes de votre application mobile baissent tandis que celles des concurrents fintech sont en hausse.
- Vous avez perdu des ingénieurs seniors au profit d’entreprises dotées de piles technologiques modernes au cours des 2 dernières années.
- Votre équipe d’analyse travaille avec des exportations de données, pas avec des données en direct.
Si vous avez coché 3 points ou plus, votre système bancaire hérité n’est plus seulement un problème technique. C’est un passif stratégique que vous devez résoudre pour rester compétitif.
À quoi ressemble réellement la transformation de la banque numérique ?
La modernisation du système bancaire central ne signifie pas tout remplacer du jour au lendemain. C’est la version qui effraie la plupart des dirigeants, et à juste titre. D’après notre expérience, nous pouvons recommander trois approches pratiques pour ce secteur :
- Remplacement complet du système central
La migration vers une nouvelle plateforme se fait par phases. Perturbation maximale pendant le projet, retour sur investissement maximal à long terme. Fonctionne mieux pour les institutions prêtes à un changement architectural fondamental. - Mise à niveau basée sur les composants (stratégie sidecar)
Modernisez des modules individuels tout en conservant le système central intact. Les nouvelles fonctionnalités sont construites sur une infrastructure moderne et fonctionnent parallèlement au système existant. D’ici 2026, 40 % des banques mondiales devraient adopter cette approche. - Augmentation basée sur l’API
Enveloppez le système central existant avec une couche de développement d’API moderne pour permettre de nouvelles intégrations et de nouveaux canaux numériques sans le remplacer. Cela offre le risque le plus faible, mais un plafond à long terme limité.
Les chiffres plaident en faveur de l’action plutôt que de l’attente. Selon l’étude Accenture’s 2025 Banking Technology Outlook, les institutions qui ont achevé la modernisation de leur système central ont réduit leur coût total de possession de 38 % à 52 %. Une migration progressive peut accélérer de 62 % la mise sur le marché de nouveaux produits dans les 18 mois suivant son achèvement.
Chez Redwerk, nous nous occupons de la modernisation des applications existantes et de la transformation numérique pour des clients financiers et d’entreprise depuis plus de deux décennies. Avant tout projet de migration, nous commençons par un audit logiciel, qui vous donne une image claire de ce sur quoi vous travaillez, des risques de migration, et de l’approche qui convient à votre calendrier et à votre appétit pour le risque. Nous n’avons pas de présentation commerciale ni de feuille de route abstraite. Au lieu de cela, nous fournissons une évaluation réelle de l’état de votre système et de ce qu’il faudrait pour le faire progresser.
Prêt à découvrir où en est réellement votre système ? Contactez-nous et aidons-vous à le moderniser.
Découvrez comment nous avons aidé VIP Auslan à optimiser et automatiser une plateforme de réservation de confiance pour le gouvernement australien