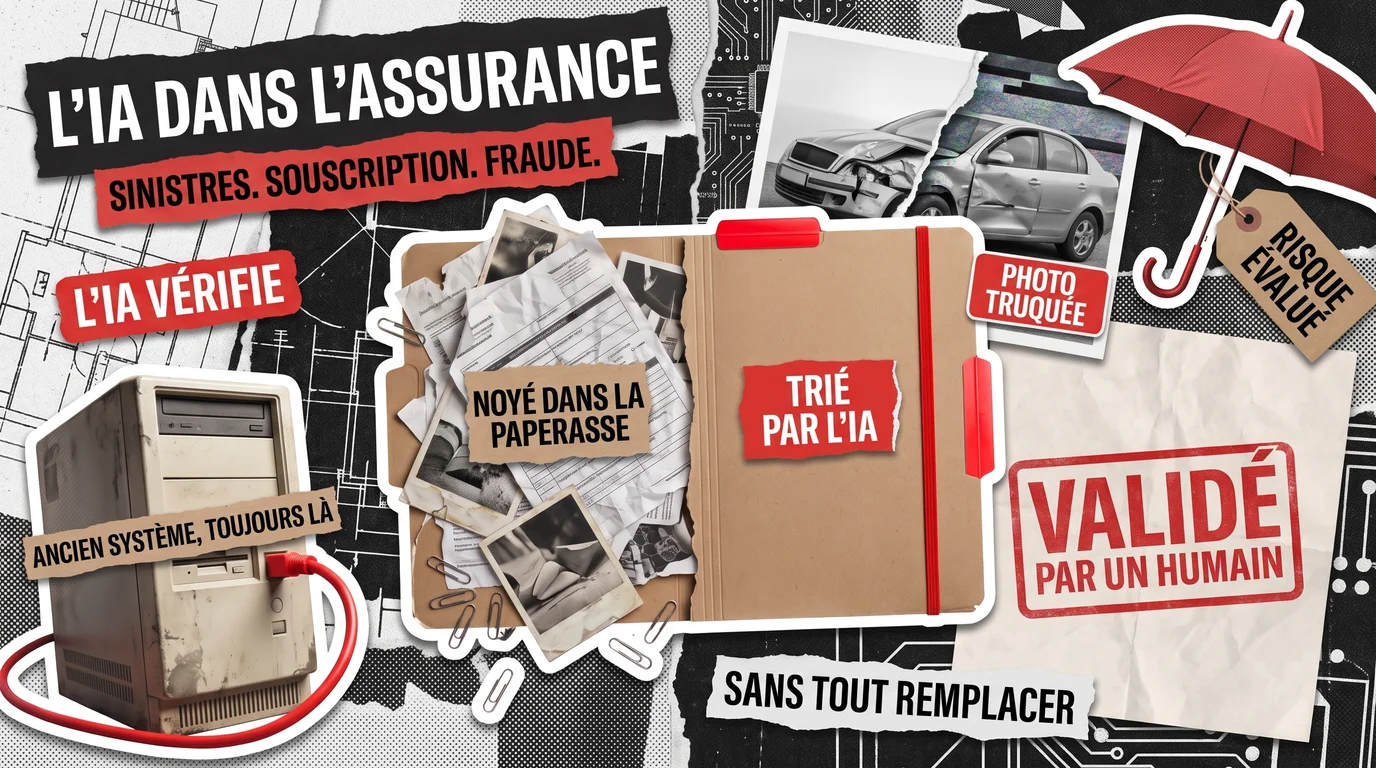
L’IA dans l’assurance consiste à utiliser des logiciels qui apprennent des données pour accomplir un travail autrefois fait à la main : lire des documents de sinistre, évaluer le risque d’un nouveau contrat et repérer les déclarations qui semblent fausses. Le gain est mesurable : des règlements plus rapides, des devis plus prompts et moins de versements frauduleux.
Le secteur de l’assurance se prête naturellement à l’IA, car le travail tourne autour de documents, de données et de décisions qui se répètent toute la journée. Avec nos services de développement en intelligence artificielle, nous automatisons ces tâches routinières à l’intérieur des systèmes déjà en place, plutôt que de les remplacer. Pour la plupart des assureurs, essayer l’IA n’est plus le plus difficile, mais en tirer de la valeur à l’échelle de l’entreprise l’est encore. BCG rapportait en 2025 que seuls 7% des assureurs avaient porté leurs systèmes d’IA à l’échelle, tandis qu’environ deux tiers menaient des pilotes.
Ce guide couvre les quatre domaines où l’IA dans l’assurance rapporte le plus sûrement : sinistres, souscription, fraude et agents d’IA travaillant sous supervision humaine. Il explique aussi, en termes simples, ce qu’implique la construction de ces systèmes.
Quels sont les bénéfices de l'IA dans l'assurance ?
L’essentiel de la valeur provient d’une poignée de tâches précises plutôt que d’un vaste programme d’IA. Chacune automatise des étapes lentes et manuelles dans un processus que l’assureur exécute chaque jour.
Gestion des sinistres
Lit les formulaires de sinistre, les photos et les factures, puis les confronte au contrat
Des versements plus rapides avec bien moins de saisie manuelle
Le coût de gestion des sinistres de Lemonade est tombé à un niveau record de 5% des primes, contre une moyenne sectorielle d’environ 9%
Souscription
Rassemble les données des demandes et de sources externes pour noter le risque
Des devis plus rapides et plus cohérents
L’assistant d’IA d’AIG trie et priorise chaque nouvelle demande portant sur des risques atypiques et difficiles à placer, si bien que l’équipe traite davantage de contrats sans recruter
Détection de fraude
Signale les sinistres et documents qui s’écartent des schémas habituels
Moins de versements frauduleux
Les perspectives 2026 de Deloitte pour l’assurance estiment que l’analyse de fraude en temps réel pourrait faire économiser aux assureurs dommages jusqu’à 160 milliards de dollars d’ici 2032
Agents d’IA avec revue humaine
Découpe un sinistre en étapes et confie la décision de versement à une personne
Un règlement en heures plutôt qu’en jours
Allianz a réduit le temps de traitement et de règlement des petits sinistres de 80%
Les quatre dépendent de données propres et du fait de savoir quand une personne doit intervenir. Les sections suivantes montrent comment chacun fonctionne.
La gestion des sinistres par l'IA prend en charge la paperasse
Un sinistre arrive rarement sous la forme d’un dossier unique et bien rangé. C’est le plus souvent un formulaire, quelques photos, un devis de réparation et parfois un constat de police. Quelqu’un doit tout lire, saisir les éléments clés dans le système de gestion des sinistres et les confronter au contrat. La gestion des sinistres par l’IA prend en charge cette lecture et ces vérifications, afin que les experts, les personnes qui évaluent chaque sinistre, consacrent leur temps aux décisions plutôt qu’à la saisie.
Trois technologies font l’essentiel du travail :
- Lecture de documents : la reconnaissance optique de caractères (OCR) convertit les pages numérisées en texte, et un modèle de langage en extrait les éléments importants, comme les dates, les montants et les numéros de contrat.
- Analyse de photos : la vision par ordinateur, c’est-à-dire un logiciel qui interprète les images, estime les dommages à partir de photos d’une voiture ou d’une toiture. Notre panorama des applications de la vision par ordinateur montre où cette technologie donne de bons résultats aujourd’hui.
- Validation : le système compare chaque élément extrait au contrat et signale tout ce qui manque ou paraît incohérent.
Les sinistres simples qui passent toutes les vérifications peuvent aller directement au paiement sans intervention, ce que le secteur appelle le traitement de bout en bout. Ce qui fait la réussite ou l’échec du dispositif, c’est la façon dont il traite les cas incertains. Une bonne configuration évalue sa confiance dans chaque élément extrait et envoie à une personne tout ce qui passe sous le seuil. Notre guide pratique d’automatisation de la revue documentaire détaille cet aiguillage, y compris une seconde vérification pour les sinistres de montant élevé.
Nous avons déjà construit le volet lecture de texte. Pour Recruit Media, nos ingénieurs ont entraîné un réseau neuronal sur plus de 1,5 million de textes afin d’analyser CV et offres d’emploi et de proposer les mots-clés les plus pertinents. Les outils documentaires génériques butent souvent sur les formulaires et codes propres à un assureur, et le développement de logiciels personnalisés par l’IA nous permet d’entraîner un modèle sur les documents que votre équipe traite réellement.
Comment la souscription par l'IA raccourcit le délai de devis
La souscription est la manière dont un assureur décide s’il couvre un risque et à quel prix. Le souscripteur réunit des informations issues de la demande, des sinistres passés, des rapports d’inspection et de bases externes, puis apprécie le risque. Accenture a constaté que les souscripteurs consacrent encore plus d’un tiers de leur temps à des tâches périphériques comme la collecte de données et l’administratif.
La souscription par l’IA s’attaque à ce temps perdu. Des modèles prédictifs apprennent des schémas à partir des contrats et sinistres passés, puis notent chaque nouvelle demande à cette aune. Ils peuvent aussi exploiter des données en temps réel, comme les caractéristiques d’un bien ou le comportement de conduite enregistré par un boîtier dans la voiture. Le souscripteur reçoit un dossier prérempli et une note de risque suggérée, puis tranche.
Deux bénéfices en découlent :
- Rapidité : les devis partent plus vite, puisque le travail lent de collecte et de vérification est fait avant même l’ouverture du dossier.
- Cohérence : des demandeurs similaires obtiennent des tarifs similaires, car le modèle applique la même logique à chaque fois, quel que soit le gestionnaire.
Les assureurs s’attendent à ce que les outils de souscription par l’IA deviennent la norme. Dans une enquête d’Accenture auprès de 430 dirigeants, l’adoption doit passer de 14% à 70% en trois ans.
Un bémol toutefois : un modèle qui apprend de décisions passées peut aussi en apprendre les biais, et c’est précisément ce que contrôlent les régulateurs.
L'IA repère les preuves truquées soumises par les fraudeurs
La fraude à l’assurance va du gonflement d’un sinistre réel à la mise en scène d’un accident qui n’a jamais eu lieu, et l’IA rend aujourd’hui la falsification des preuves plus facile que jamais. Dans une étude de 2026, Verisk a constaté que 98% des assureurs s’accordent à dire que les outils d’édition par IA alimentent une hausse de la fraude aux médias numériques, c’est-à-dire aux photos et documents truqués. Seuls 32% se disaient très confiants dans leur capacité à repérer un deepfake, à savoir une image, une vidéo ou un enregistrement vocal généré par IA de façon si convaincante qu’il paraît authentique.
La bonne nouvelle est que l’IA dans l’assurance agit aussi du côté de la défense, sur trois niveaux :
- Détection d’anomalies : un modèle apprend à quoi ressemblent des sinistres normaux et signale ceux qui détonnent, comme une facture de réparation très supérieure à l’usage pour ce type de dommage.
- Analyse forensique des documents : le logiciel inspecte les fichiers à la recherche de traces de retouche, comme des polices discordantes, des métadonnées modifiées ou des motifs de pixels laissés par les outils d’image.
- Analyse de réseau : le système cartographie les liens entre déclarants, garages, cliniques et adresses pour faire apparaître des réseaux organisés qu’un examen sinistre par sinistre manquerait, comme plusieurs déclarations rattachées à un même numéro de téléphone.
Aucun de ces niveaux ne tranche. Ensemble, ils produisent une note de risque, et l’unité d’investigation spéciale, l’équipe chargée des soupçons de fraude, examine les sinistres les mieux classés.
Nous avons appliqué les mêmes méthodes dans un autre secteur où les faux documents et les photos truquées coûtent cher. Notre guide sur l’usage de l’IA dans l’immobilier pour détecter la fraude et les anomalies montre comment l’IA documentaire, la forensique d’image et les contrôles de deepfake se combinent en un seul flux de filtrage, des personnes examinant les signalements à haut risque.
L'IA agentique effectue les vérifications : une personne approuve le versement
L’IA agentique désigne des agents logiciels qui exécutent une série d’étapes vers un but, au lieu de répondre à une seule question. Dans les sinistres, un agent peut vérifier la garantie pendant qu’un autre récupère des données météo et qu’un troisième cherche des signaux de fraude, chacun transmettant ses constats. Human-in-the-loop signifie qu’une personne garde la main sur les décisions qui comptent le plus, en général le versement.
Le projet Nemo d’Allianz en est l’exemple le plus net. Lancé en Australie en juillet 2025, il traite les sinistres de denrées avariées en dessous de 500 AUD, comme un congélateur plein perdu lors d’une coupure de courant. Avec sept agents d’IA se partageant le travail, le délai de traitement a baissé de 80%. Allianz précise que les décisions de versement ne sont jamais automatisées : dans ce dispositif, un professionnel des sinistres valide chaque paiement.
Travelers a suivi début 2026 en lançant un assistant sinistres par IA développé avec OpenAI qui recueille vocalement la première déclaration de dommage automobile. Les clients peuvent basculer vers un spécialiste à tout moment. Celent a constaté que 22% des assureurs prévoyaient de disposer d’une solution d’IA agentique d’ici fin 2026.
Les deux lancements partagent une conception à reprendre : les agents font le travail préparatoire, une personne garde la décision finale. Un terrain naturel d’application est le tri des sinistres, c’est-à-dire leur classement par urgence et complexité. Les agents rassemblent les faits, lancent les vérifications et rédigent une recommandation. Ils font remonter tout élément inhabituel, comme un montant élevé, une question de garantie ou un signalement de fraude, à un expert avec le dossier complet joint. Décider qui fixe les règles de remontée et qui peut arrêter un agent est un sujet à part entière, traité dans la gouvernance des agents d’IA d’entreprise. Lorsque nous construisons des agents via nos services de développement d’agents d’IA, ce passage de relais à une personne fait partie de la conception dès le premier jour.
Trois facteurs décident de la rentabilité d'un projet d'IA
Ces cas d’usage fonctionnent déjà chez de vrais assureurs, mais les copier ne garantit pas les mêmes résultats. L’essentiel des difficultés se situe hors de la technologie elle-même : le même rapport BCG a établi que seuls 10% environ des obstacles au passage à l’échelle proviennent des modèles. Voici où porter l’effort en premier :
- Des données propres et reliées : un modèle ne vaut que les enregistrements dont il apprend. Quand les données de contrats, l’historique des sinistres et les informations clients résident dans des systèmes distincts, les rapprocher et les nettoyer vient en premier, et c’est souvent l’étape la plus longue.
- Des systèmes cœur qui restent en place : beaucoup d’assureurs gèrent contrats et sinistres sur des systèmes cœur vieux de plusieurs décennies, trop risqués à remplacer. La voie pratique consiste à brancher l’IA sur ces logiciels : le modèle lit les données et y réécrit les résultats pendant que la plateforme centrale continue de tourner. Ajouter de l’IA à des systèmes existants détaille cette approche étape par étape.
- Des décisions explicables : en avril 2026, 24 États plus Washington, D. C., avaient adopté le bulletin modèle sur l’IA de la National Association of Insurance Commissioners (NAIC). Ce bulletin attend un programme d’IA écrit, des garde-fous contre la discrimination injuste et une surveillance des prestataires externes. Le règlement européen sur l’IA classe à haut risque l’IA qui évalue les risques et fixe les prix en assurance vie et santé. Pour ce que cette étiquette exige en pratique, voir la conformité de l’IA pour les applications financières. Toute décision automatisée devrait laisser trace des données utilisées et des raisons de la note attribuée.
Composer avec des systèmes cœur impossibles à remplacer nous est familier. Pour la plateforme tarifaire KillerBee de KB& ;G, conçue pour des entreprises de matériaux de construction, notre logiciel devait échanger des données avec des outils clients anciens, souvent non documentés. Malgré cette contrainte, son automatisation a accéléré l’établissement des devis de 90%.
Par où commencer avec l'IA dans l'assurance ?
Les preuves de résultats se multiplient. L’Evident AI Index a établi que 20 des 30 assureurs qu’il suit publient désormais des résultats pour au moins un cas d’usage d’IA. L’exemple le plus net de ce guide a démarré petit : Allianz a commencé par les sinistres alimentaires sous 500 AUD. Suivez la même voie : choisissez un processus coûteux et répétitif, en général la réception des sinistres, la préparation de la souscription ou le filtrage de la fraude, et automatisez-le en laissant le dernier mot à une personne. Une fois que cela fonctionne, passez au suivant.
Si vous savez déjà quelle tâche consomme le plus d’heures dans votre équipe, c’est votre point de départ. Redwerk peut la cadrer avec vous, la relier aux systèmes que vous exploitez aujourd’hui et y intégrer les contrôles humains attendus par les régulateurs. Dites-nous ce que vous voulez automatiser et nous esquisserons les étapes pour y parvenir.
Questions fréquentes
Qu'est-ce que l'IA dans l'assurance ?
L’IA dans l’assurance est l’utilisation de logiciels entraînés sur des cas passés pour épauler le travail tout au long de la vie du contrat, du devis pour un nouveau client au règlement d’un sinistre. L’automatisation plus ancienne suit des règles fixes de type si-alors, tandis que l’IA sait composer avec des entrées désordonnées : formulaires manuscrits, photos et notes en texte libre. Dans un dispositif classique, l’IA prépare les décisions plus vite, et des collaborateurs formés continuent d’approuver tout ce qui sort de la routine.
Comment l'IA est-elle utilisée dans la gestion des sinistres ?
Quand un client déclare un sinistre, l’IA peut recueillir les détails via une application ou un assistant vocal, lire les photos et reçus joints et confirmer que le dommage est couvert. Les sinistres à faible risque et faible montant peuvent alors être payés en quelques heures. Tout ce qui est complexe ou suspect part chez un expert en sinistres, le spécialiste qui évalue les dommages, accompagné d’un dossier ordonné plutôt que d’une pile de papiers.
Qu'est-ce que la souscription par l'IA ?
La souscription par l’IA est l’utilisation de modèles prédictifs pour évaluer une demande d’assurance et estimer la probabilité qu’elle donne lieu à un sinistre. Le modèle compare chaque demandeur à des schémas tirés de données historiques et de registres externes, comme des informations sur le bien ou la conduite, puis recommande un tarif ou soulève des réserves. La décision revient toujours à un souscripteur, et le modèle doit être testé régulièrement contre tout traitement inéquitable de profils similaires.
L'IA peut-elle détecter la fraude à l'assurance ?
L’IA peut détecter de nombreuses formes de fraude à l’assurance, d’une facture de réparation gonflée à une photo d’accident retouchée par un logiciel d’édition. Le logiciel mesure chaque sinistre à l’aune des cas habituels et relie les sinistres partageant des personnes, des véhicules ou des adresses. Plutôt que d’accuser, le système classe les sinistres par risque, si bien que les enquêteurs examinent d’abord les plus suspects et que les clients honnêtes sont payés plus vite.
L'IA dans l'assurance est-elle réglementée ?
L’IA dans l’assurance est réglementée, principalement État par État aux États-Unis. Environ la moitié des États ont adopté les orientations de la National Association of Insurance Commissioners (NAIC). La NAIC attend des assureurs qu’ils documentent leur gouvernance de l’IA, testent leurs modèles contre les biais injustes et contrôlent leurs prestataires. Le Colorado dispose de sa propre réglementation. Dans l’UE, le règlement sur l’IA classe à haut risque l’IA qui note et tarife les contrats vie et santé.
Découvrez comment Redwerk a entraîné un réseau neuronal sur plus de 1,5 million d'enregistrements pour alimenter une plateforme de mise en relation IA, plus tard acquise par un géant américain du recrutement