Les banques et autres institutions financières ne peuvent plus s’appuyer sur des méthodes analogiques obsolètes. Les clients actifs d’aujourd’hui attendent des interactions numériques, des services personnalisés et des processus rationalisés – il n’y a tout simplement pas d’exception.
La transformation numérique dans le secteur bancaire a propulsé l’industrie financière dans une ère de solutions agiles axées sur le client. Les applications mobiles sécurisées, les flux de travail automatisés et l’intelligence axée sur les données sont désormais la norme, façonnant la manière dont les banques et la fintech servent leurs marchés mondiaux.
Pourquoi la transformation numérique dans le secteur bancaire est importante
Qu’est-ce que la transformation numérique dans le secteur des services financiers ? Essentiellement, la transformation numérique consiste à exploiter les technologies modernes — cloud computing, IA, interfaces mobiles — pour améliorer chaque étape du parcours client.
La vérité surprenante est que, selon un rapport de McKinsey, l’âge moyen des applications informatiques bancaires est parmi les plus élevés de tous les secteurs. L’application bancaire moyenne a au moins 18 ans, ce qui rend difficile pour les organisations de fournir la plateforme nécessaire à notre avenir numérique.
- Évolution des attentes des clients : Selon le dernier rapport de Statista, les clients exigent un service fluide sur tous les canaux, des applications mobiles aux guichets automatiques. Cela a brouillé les frontières entre la banque physique et numérique, créant des expériences entièrement numériques. L’Europe est en tête de l’adoption de la banque numérique, en particulier les pays nordiques, le Danemark étant en tête avec une pénétration de la banque en ligne de près de 98 %.
- Efficacité et réduction des coûts : Deloitte rapporte que plus de la moitié des dirigeants bancaires visent à améliorer la productivité grâce à l’IA générative, et 38 % d’entre eux s’attendent à des réductions de coûts.
- Conformité réglementaire et sécurité : L’évolution rapide des réglementations (comme PSD2 dans l’UE ou les vérifications KYC/AML dans le monde entier) exige des solutions logicielles flexibles. Les outils numériques peuvent automatiser le suivi de la conformité, réduire les erreurs humaines et les amendes importantes.
- Prise de décision basée sur les données : Les analyses en temps réel aident les banques à détecter les schémas de fraude, à adapter les offres de crédit et à prévoir les évolutions du marché. Ces données alimentent de meilleures évaluations des risques et des produits bancaires personnalisés.
- Meilleure gestion des risques : Les analyses de données en temps réel identifient plus rapidement les activités suspectes. Les modèles d’apprentissage automatique affinent continuellement la notation de crédit et la détection de fraude, renforçant la stabilité financière globale.
- Nouveaux flux de revenus : Les canaux numériques ouvrent des opportunités de ventes croisées, comme l’offre de produits d’assurance aux côtés de produits bancaires, ou la regroupement de services d’abonnement avec un compte d’épargne. Grâce à ces efforts, les partenariats intersectoriels deviennent plus réalisables.
Tendances clés de la transformation des services bancaires numériques
Les banques du monde entier s’efforcent de moderniser leurs piles technologiques et leurs expériences utilisateur. Ci-dessous se trouvent les principales tendances qui façonnent la transformation numérique dans le secteur bancaire, ainsi que les stratégies qui guident les institutions avant-gardistes.
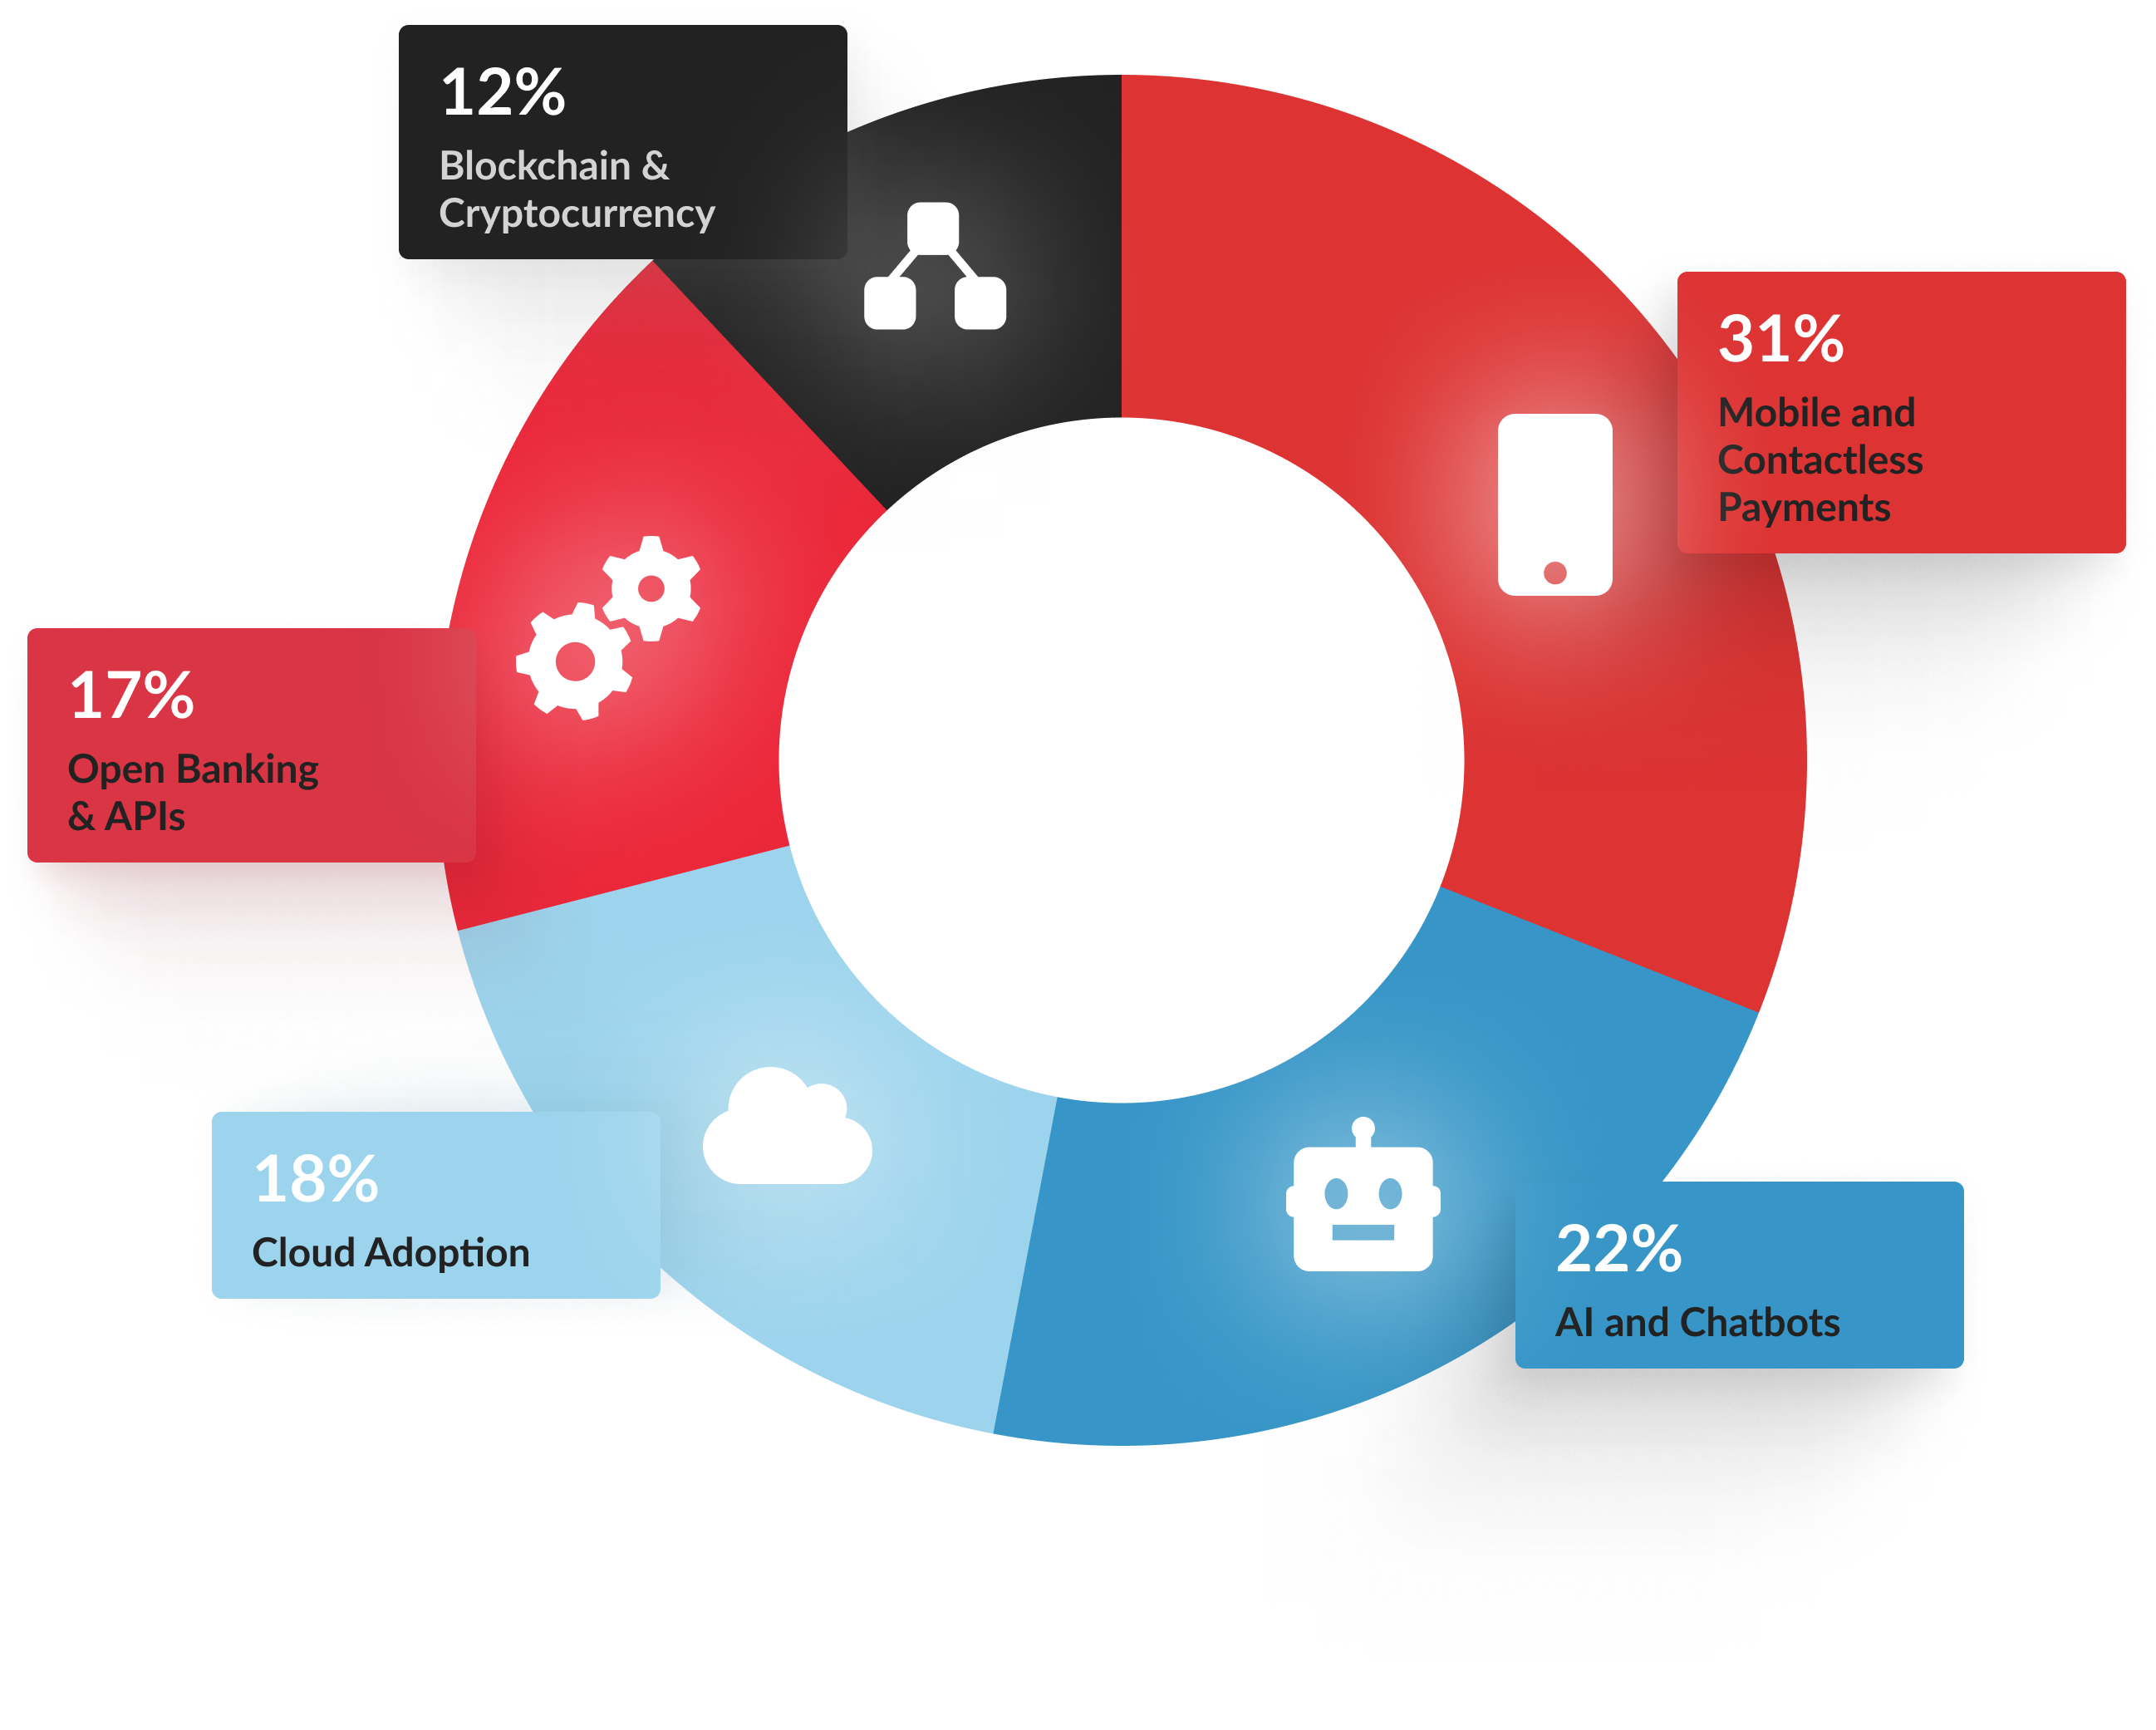
- Paiements mobiles et sans contact : Les smartphones peuvent désormais tout gérer, des transferts en ligne aux paiements par point de vente basés sur la NFC. Selon Yahoo Finance, les paiements sans contact devraient dépasser 15,7 billions de dollars en valeur de transaction d’ici 2027, ce qui témoigne de l’impact de la transformation numérique dans le secteur BFSI.
- Open Banking & API : Les réglementations sur l’open banking (par exemple, PSD2 en Europe) obligent les banques à partager les données des clients avec des tiers (avec le consentement de l’utilisateur). Cela favorise un écosystème où les startups fintech et les banques traditionnelles collaborent via des API, offrant des services innovants tels que des tableaux de bord agrégateurs ou des micro-crédits.
- IA et Chatbots : L’intelligence artificielle ne se limite pas aux conseils d’investissement robotisés. Les chatbots gèrent les requêtes de support de base, libérant les centres d’appels pour des tâches complexes. Pendant ce temps, la souscription pilotée par l’IA peut rationaliser l’approbation des prêts, réduisant les délais de décision de plusieurs jours à quelques minutes.
- Adoption du Cloud : Historiquement, les banques conservaient tout en interne, mais les solutions modernes déploient l’infrastructure sur des clouds sécurisés. Ce changement réduit les coûts matériels, accélère l’innovation et prend en charge les nouvelles technologies bancaires, telles que la détection de fraude en temps réel.
- Blockchain & Cryptomonnaie : Les outils basés sur la blockchain offrent des registres transparents, réduisant potentiellement les frais de transaction et accélérant les délais de règlement. Certaines banques prennent désormais en charge les actifs numériques, reliant la finance traditionnelle aux services de finance décentralisée (DeFi).
Défis de la transformation numérique dans le secteur bancaire
Malgré les avantages évidents, la transition vers une transformation bancaire numérique n’est pas toujours une promenade de santé. Ci-dessous se trouvent les obstacles courants auxquels on peut être confronté :
- Infrastructure héritée
De nombreuses banques s’appuient sur des mainframes basés sur COBOL datant de plusieurs décennies. L’intégration de nouvelles technologies avec d’anciens systèmes peut être complexe. Chez Redwerk, nous pouvons vous aider à moderniser vos logiciels existants et à les connecter à des applications modernes. - Sécurité & Conformité
Les cybermenaces évoluent quotidiennement. Assurer la conformité avec PCI DSS, RGPD et les lois bancaires locales exige des solutions robustes. Des failles de sécurité peuvent entraîner des amendes considérables et nuire à la réputation. - Résistance culturelle
Les employés peu habitués aux modèles agiles ou DevOps peuvent ralentir l’adoption. L’adhésion de la direction et la formation sont essentielles pour une transition en douceur. - Préoccupations relatives à la confidentialité des données
La manipulation de données financières sensibles nécessite un cryptage et un consentement utilisateur transparent. Des protocoles de confidentialité négligés peuvent entraîner des risques de litige. - Coûts initiaux élevés
La migration vers le cloud, l’adoption de l’IA et la refonte des portails clients coûtent beaucoup de temps et d’argent. Cependant, le ROI à long terme justifie souvent l’investissement.
Chez Redwerk, nous nous engageons à construire des logiciels qui répondent aux normes les plus élevées de l’industrie. Par exemple, nous avons développé une solution conforme à l’ADA pour les agences de services publics américaines et mis en œuvre une mise à niveau de plateforme pour le Parlement européen.
Comment aborder la transformation numérique dans les services financiers
Se lancer dans une transformation numérique dans le secteur bancaire nécessite concentration, stratégie et les bons partenariats. Voici comment nous suggérons de commencer :
- Auditer les systèmes actuels. Identifiez les goulots d’étranglement tels que les approbations de prêt lentes, les contrôles de conformité manuels ou les éléments d’interface utilisateur obsolètes. Évaluez les gains rapides potentiels, comme l’automatisation des tâches répétitives. Ici chez Redwerk, nous pouvons effectuer une audit SDLC approfondie pour identifier les inefficacités dans votre pipeline de développement logiciel. Nous veillerons à ce que votre équipe puisse continuer à croître, tout en livrant à temps et dans le respect du budget.
- Définir des objectifs clairs : Visez-vous à vous étendre dans les services bancaires mobiles uniquement, à ouvrir des API pour la fintech tierce, ou à refondre entièrement votre plateforme bancaire de base ? Alignez les priorités technologiques avec les objectifs commerciaux.
- Adopter un état d’esprit agile : Les déploiements incrémentaux aident à recueillir les retours des utilisateurs plus rapidement. De petits pilotes ou des MVP peuvent confirmer la faisabilité avant un déploiement à grande échelle.
- Tirer parti des partenariats : Collaborez avec des processeurs de paiement, des fournisseurs de services cloud ou des startups fintech. Les partenariats accélèrent l’innovation et minimisent les frais de développement.
- Mesurer les KPI et affiner : Le suivi des métriques telles que l’adoption par les utilisateurs, le temps moyen des transactions ou les temps d’arrêt des services, aide les équipes à repérer les problèmes tôt et à affiner la stratégie de transformation.
L'expertise de Redwerk en matière de transformation des services bancaires numériques
Chez Redwerk, nous sommes spécialisés dans l’ingénierie logicielle personnalisée et la modernisation des logiciels existants pour les institutions financières. Que vous ayez besoin d’un portefeuille numérique sécurisé, d’une plateforme de prêt robuste ou d’intégrations d’analyse avancées, nos équipes interfonctionnelles peuvent vous aider avec :
- Solutions bancaires personnalisées : Des applications bancaires sans agence aux systèmes de conformité spécialisés.
- Applications Fintech évolutives : Optimisées pour une utilisation simultanée élevée et le traitement des données en temps réel.
- Modernisation des systèmes existants : Réoutillage des systèmes de base obsolètes pour une meilleure performance, sécurité et maintenabilité.
- Interfaces centrées sur l’utilisateur : Notre approche de conception UI/UX garantit des expériences sans friction et une plus grande satisfaction client.
Nous avons également prouvé notre capacité à rationaliser des flux de travail complexes en dehors du secteur BFSI. Par exemple, nous avons aidé Mass Movement à développer un système de gestion des stocks personnalisé et un planificateur de ressources, ce qui a entraîné une réduction significative des coûts d’exploitation et son acquisition ultérieure par J.B. Hunt, le géant du transport nord-américain. Bien qu’il s’agisse d’un secteur différent, la même approche d’optimisation des processus, d’intégration de nouvelles technologies et d’assurance de l’évolutivité s’applique directement à la transformation numérique dans les services bancaires et financiers.
L'avenir de la transformation numérique dans le secteur bancaire
À quoi ressemblera la transformation numérique dans le secteur bancaire demain ? Attendez-vous à des services hyper-personnalisés (par exemple, coaching financier basé sur l’IA), une biométrie plus large et des paiements transfrontaliers en temps réel. L’open banking s’étendra davantage, permettant aux clients de choisir parmi plusieurs fournisseurs sur une seule plateforme intégrée. Parallèlement, l’analyse avancée et l’apprentissage automatique continueront d’affiner les évaluations des risques, ouvrant la voie à un paysage BFSI plus collaboratif et axé sur les données.
Exemples concrets
- N26 et Revolut (Europe) : Plateformes entièrement basées sur des applications mobiles qui offrent des taux de change en temps réel, des outils de budgétisation et une intégration simplifiée – illustrant comment une approche purement numérique peut attirer des millions d’utilisateurs.
- Chime et Varo (États-Unis) : Ces entités sont des néobanques sans agences physiques. Elles se concentrent sur une inscription fluide, l’absence de frais cachés et des notifications instantanées. Leur succès démontre que les clients, en particulier les jeunes générations, adoptent des solutions numériques avant tout. Les évaluations positives des utilisateurs de Chime soutiennent cette analyse, 57 % des utilisateurs interrogés ayant une opinion favorable de l’entreprise.
- BBVA (Espagne) : Connue pour ses investissements massifs dans l’IA et la technologie mobile afin de proposer des produits innovants tels que des décisions de prêt en temps réel et des mesures de cybersécurité avancées – des aspects clés d’une banque prête pour l’avenir.
Pour parler franchement, la voie à suivre implique un investissement continu dans les nouvelles technologies, des partenariats avec des fintechs et un état d’esprit centré sur l’utilisateur. Les institutions qui ne s’adapteront pas risqueront certainement de devenir obsolètes dans cet écosystème financier en évolution rapide.
Conclusion
La transformation numérique dans le secteur bancaire et des services financiers est plus complexe que de proposer une application mobile ou un accès aux relevés en ligne. Elle nécessite une planification stratégique, l’adoption de technologies modernes et une approche centrée sur l’utilisateur. La mise à niveau des systèmes existants, l’automatisation des contrôles de conformité et l’exploitation de l’analyse de données peuvent générer un retour sur investissement (ROI) considérable – tant en termes de satisfaction client que d’efficacité opérationnelle.
Chez Redwerk, nous aidons les institutions financières à mettre en œuvre des solutions personnalisées qui accélèrent cette transformation, tout en garantissant une sécurité et une conformité robustes. Contactez-nous dès aujourd’hui pour planifier une consultation gratuite. Faisons le premier pas vers la fourniture de solutions bancaires sécurisées, agiles et axées sur le client, qui vous aideront à prospérer dans un paysage financier en évolution.
Découvrez comment nous avons créé une solution SaaS conforme à l'ADA, en rationalisant les flux de travail et en offrant une visibilité sur la progression de la résolution des cas.